PMFO11 Speciale Real Estate Fund of Funds Fundo de Investimento Imobiliario – Cotação Hoje
Speciale Real Estate Fund of Funds Fundo de Investimento Imobiliario
PMFO11 (Speciale Real Estate Fund of Funds Fundo de Investimento Imobiliario) é um fundo de investimento imobiliário (FII) do setor de Fundo Imobiliário (FII). No pregão de hoje, o ativo é negociado a R$ 88,03, registrando variação de -0.05% no dia.
Selo de Investimento:
⚠️ AtençãoAtende a 1 de 11 critérios. Alguns múltiplos de valuation, histórico ou liquidez exigem atenção.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Relatório Mensal CVM & Composição Patrimonial
Resumo Fundamentalista de PMFO11
O ativo PMFO11 (Speciale Real Estate Fund of Funds Fundo de Investimento Imobiliario) está sendo negociado hoje a R$ 88,03, acumulando uma variação de -0.05% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 83,78 e a máxima de R$ 91,37. O fundo atua no segmento de Fundo Imobiliário (FII), registrando um Dividend Yield (12M) de 0,00% e indicador P/VP de 1,00x.
Histórico de Cotação: PMFO11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a PMFO11
Dividendos
Nenhum dividendo
encontrado
Outros FIIs do Segmento Fundo Imobiliário (FII)
Ver Todos os FIIs⚔️ Comparações Populares com PMFO11
Duelos 1 contra 1 de valuation, dividendos, preço teto e múltiplos fundamentalistas.
Notícias relacionadas
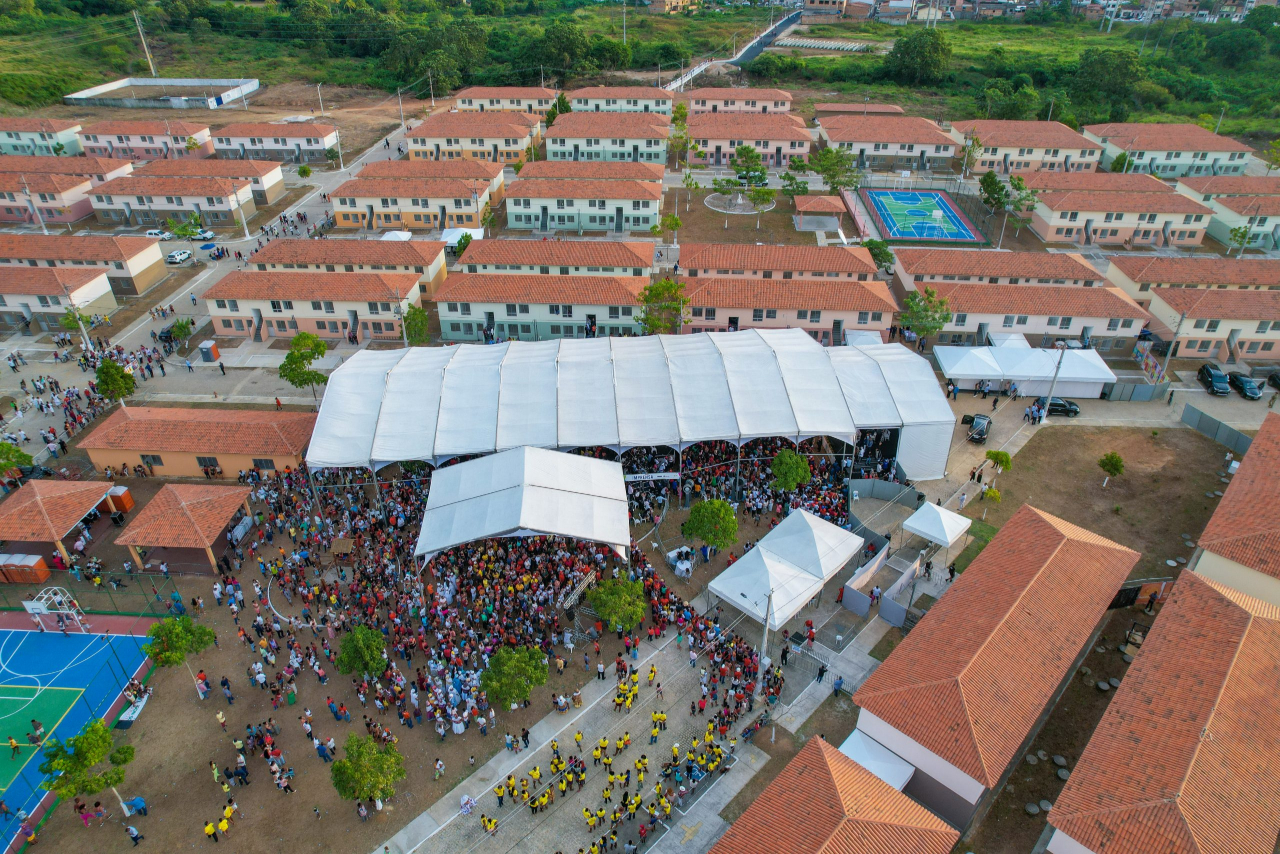
Moradia no Brasil: Lula, Flávio e as lições da China
Bolsonarismo visa submeter um direito ao rentismo. Já Lula, aposta no papel do Estado com o MCMV, apesar de contradições. O que o modelo chinês – que controla a terra urbana e aposta na habitação como infraestrutura para o desenvolvimento – ensina ao Brasil? Foto: Ricardo Stuckert/PR O espelho distante e a disputa do nosso tempo Pode a política habitacional de uma potência asiática, gerida de forma centralizada a milhares de quilômetros de distância, lançar luz sobre os dilemas urbanos e eleitorais do Brasil em 2026? À primeira vista, tentar conectar a gestão territorial da República Popular da China com o debate político brasileiro pode parecer um exercício abstrato de geopolítica comparada. Afinal, de um lado temos um regime de planejamento estatal e contínuo; do outro, uma democracia marcada pela polarização intensa e por ciclos eleitorais que redesenham, a cada quatro anos, as prioridades da administração pública. No entanto, quando se olha para além da superfície dos números e das manchetes, percebe-se que a comparação oferece um poderoso espelho analítico. A forma como um país organiza o acesso à terra, regula o mercado imobiliário e financia o teto de seus cidadãos não é um detalhe acessório de gestão — é a manifestação concreta do seu próprio projeto de desenvolvimento nacional. No Brasil contemporâneo, a moradia tornou-se uma das feridas abertas mais dolorosas da vida social. Entre o fantasma do aluguel que devora o orçamento das famílias trabalhadoras, a expansão desmedida da especulação imobiliária nas metrópoles e a permanência do déficit habitacional, a cidade converteu-se em um campo de batalha. Na corrida presidencial de 2026, as candidaturas do Partido dos Trabalhadores (PT) e do Partido Liberal (PL) não disputarão apenas votos e coligações: colocarão em julgamento duas visões diametralmente opostas sobre a função do Estado, os limites do mercado e o destino do espaço urbano. É precisamente nesse ponto que a experiência chinesa se torna um gancho provocativo: ela demonstra como a habitação pode deixar de ser tratada como mera mercadoria ou socorro emergencial para se transformar em um motor estratégico do desenvolvimento produtivo. A pergunta central que se impõe, portanto, é inevitável: o que a política habitacional chinesa e o seu projeto de desenvolvimento têm a ver com as eleições presidenciais brasileiras em 2026? A engrenagem chinesa: Moradia como vetor do planejamento e da produtividade estatal Para compreender a política habitacional da China, é preciso desarmar a visão simplista que a reduz a uma rede tradicional de assistência social voltada apenas aos extremamente pobres. O modelo chinês opera sob a lógica do que a literatura especializada denomina de regime de bem-estar desenvolvimentista (developmental welfare regime). Nesse sistema, as intervenções sociais do Estado — e, em especial, a política de solo e habitação — não existem isoladas do objetivo principal: alavancar o crescimento econômico, modernizar a infraestrutura e consolidar a competitividade industrial e tecnológica do país. Um dos pilares desse arranjo é o conceito de expansão seletiva (selective expansion). Em vez de recuar e deixar a alocação de imóveis ao sabor das forças do mercado, o Estado chinês expande massivamente a sua presença no setor imobiliário, mas o faz de forma estrategicamente direcionada. O exemplo dos programas de Affordable Rental Housing (ARH) nas grandes metrópoles é emblemático: a oferta de moradia de aluguel acessível e estatal não é desenhada apenas como um alívio da pobreza, mas como um instrumento para atrair e fixar trabalhadores qualificados, jovens profissionais e talentos da economia da inovação nos centros urbanos mais dinâmicos, como Shenzhen, Guangzhou e Xangai. Trata-se de subordinar o teto às necessidades da produtividade urbana nacional. Além disso, a reestruturação dos territórios informais na China — as chamadas “vilas urbanas” (urban villages), antigas áreas rurais engolidas pela urbanização acelerada — revela uma engenharia institucional singular. A intervenção e a reforma dessas áreas não são entregues à especulação imobiliária privada nem resolvidas por meio do simples despejo forçado desarticulado. A transformação ocorre via Empresas Estatais (SOEs), que arrendam, reformam e modernizam esses imóveis. O elemento decisivo aqui é a manutenção da propriedade coletiva e pública da terra: o Estado preserva o controle do solo urbano, capta a valorização imobiliária para os cofres públicos e insere a gestão dos edifícios em circuitos formais de locação social. Por fim, há uma dimensão estrutural que distingue o arranjo institucional chinês dos modelos ocidentais: a capacidade de sustentação do planejamento de longo prazo e a blindagem em relação ao rentismo imobiliário. Na China, a política habitacional é formulada sob horizontes decenais, articulando instâncias de consulta local a um planejamento centralizado. Livre da pressão de bancadas parlamentares financiadas por grandes incorporadoras privadas e das oscilações de curto prazo das campanhas eleitorais liberais, o Estado chinês consegue executar reformas urbanas, alocação de investimentos e gestão de solo público com uma continuidade temporal e uma estabilidade de metas raramente alcançadas no Ocidente. O tabuleiro brasileiro em 2026: A moradia no centro do confronto político Se na China a política habitacional é desenhada em gabinetes burocráticos imunes ao calendário eleitoral, no Brasil o cenário é o oposto absoluto. Por aqui, a habitação é o coração pulsante da competição democrática. Os programas habitacionais não são apenas instrumentos urbanísticos; são vitrines programáticas de governos, símbolos de identidade partidária e ferramentas de mobilização de capital político junto às massas urbanas. A cada eleição presidencial, a discussão sobre quem produzirá casas, como o crédito será distribuído e qual o papel das construtoras privadas ganha contornos de plebiscito nacional. Na eleição de 2026, esse confronto atingirá o seu ponto máximo, corporificado nas propostas do PT e do PL — dois polos que sintetizam projetos antagônicos para o mercado imobiliário e para as cidades brasileiras. A Visão do PT: Indução estatal, financiamento público e o horizonte do Minha Casa, Minha Vida A plataforma do Partido dos Trabalhadores para a política habitacional assenta-se na tradição neodesenvolvimentista de intervenção ativa do Estado como motor da economia e da justiça social. O carro-chefe do projeto continua sendo a expansão do programa Minha Casa, Minha Vida (MCMV), reestruturado e integrado às diretrizes do Novo PAC (Programa de Aceleração do Crescimento) e às pautas do direito à cidade. A lógica estruturante da proposta petista baseia-se na ideia de que o mercado imobiliário privado, entregue à sua própria sorte, é incapaz de resolver o déficit habitacional da população de menor renda — aquela que ganha até dois salários-mínimos e que não possui capacidade de endividamento formal. Dessa forma, o projeto defende: Uso ativo do poder de compra e do patrimônio estatal: Através de iniciativas como o programa Imóvel da Gente e a criação de fundos imobiliários públicos, o governo busca mapear e destinar terrenos e prédios ociosos da União nas áreas centrais das cidades para a construção de habitação de interesse social, combatendo a retenção especulativa da terra. Através de iniciativas como o programa Imóvel da Gente e a criação de fundos imobiliários públicos, o governo busca mapear e destinar terrenos e prédios ociosos da União nas áreas centrais das cidades para a construção de habitação de interesse social, combatendo a retenção especulativa da terra. Subsídios diretos e recursos paragovernamentais: A manutenção de fortes aportes do Orçamento Geral da União e o uso continuado do Fundo de Garantia do Tempo de Serviço (FGTS) para subsidiar o financiamento da faixa de menor renda, reduzindo artificialmente as taxas de juros para viabilizar a produção em massa. A manutenção de fortes aportes do Orçamento Geral da União e o uso continuado do Fundo de Garantia do Tempo de Serviço (FGTS) para subsidiar o financiamento da faixa de menor renda, reduzindo artificialmente as taxas de juros para viabilizar a produção em massa. Urbanização integrada e saneamento: A articulação da construção de unidades habitacionais com obras de infraestrutura periférica — como o programa Periferia Viva —, garantindo que o acesso à moradia venha acompanhado de transporte público, saneamento, creches e postos de saúde. Entretanto, as análises acadêmicas e críticas sobre o modelo do MCMV implementado pelas gestões do PT apontam para uma contradição histórica: trata-se de um modelo neodesenvolvimentista que, embora conceda subsídios sociais inéditos, opera em estreita aliança com o grande capital imobiliário privado. O programa financiou, em larga escala, grandes construtoras e incorporadoras que frequentemente optaram por erguer conjuntos habitacionais em periferias distantes e desprovidas de serviços — onde a terra era mais barata —, reproduzindo, em certa medida, a segregação socioespacial das metrópoles. A Visão do PL: Abordagem liberal-conservadora, crédito de mercado e patrimônio privado Em contraposição frontal ao modelo de forte indução pública, o programa do Partido Liberal apresenta uma abordagem calcada no liberalismo econômico fundido a valores conservadores sobre a família e a propriedade individual. A proposta central consiste na consolidação do modelo testado sob o programa Casa Verde e Amarela (CVA), com a meta de viabilizar milhões de atendimentos habitacionais sem expandir os gastos diretos do Estado. A arquitetura programática do PL assenta-se sobre três pilares fundamentais: Austeridade fiscal e ambiente de negócios: A premissa liberal sustenta que o melhor caminho para baratear a casa própria não é o subsídio estatal direto, mas sim o rigor fiscal — o chamado “Tesouraço” nos gastos públicos — para controlar a inflação e derrubar a taxa básica de juros (Selic). Com juros mais baixos, o crédito imobiliário privado expandir-se-ia naturalmente, permitindo que as famílias contratassem financiamentos junto ao sistema bancário. A premissa liberal sustenta que o melhor caminho para baratear a casa própria não é o subsídio estatal direto, mas sim o rigor fiscal — o chamado “Tesouraço” nos gastos públicos — para controlar a inflação e derrubar a taxa básica de juros (Selic). Com juros mais baixos, o crédito imobiliário privado expandir-se-ia naturalmente, permitindo que as famílias contratassem financiamentos junto ao sistema bancário. Aposta na regularização fundiária (titulação de propriedades): Em vez de focar prioritariamente na construção direta de novos conjuntos habitacionais pelo Estado, a proposta prioriza a entrega massiva de títulos de propriedade (escrituras) para moradores de áreas informais e favelas. Sob a ótica liberal-conservadora, a entrega do papel transforma a moradia precária em patrimônio privado , permitindo que o cidadão utilize o seu imóvel como garantia bancária para obter empréstimos, investir no próprio negócio e alcançar a emancipação financeira sem depender de assistencialismo. Em vez de focar prioritariamente na construção direta de novos conjuntos habitacionais pelo Estado, a proposta prioriza a entrega massiva de títulos de propriedade (escrituras) para moradores de áreas informais e favelas. Sob a ótica liberal-conservadora, a entrega do papel transforma a moradia precária em , permitindo que o cidadão utilize o seu imóvel como garantia bancária para obter empréstimos, investir no próprio negócio e alcançar a emancipação financeira sem depender de assistencialismo. Parcerias Público-Privadas e concessões: Defesa ampla da integração do setor privado na gestão dos serviços urbanos, acelerando concessões de saneamento básico (via consolidação do Marco Legal do Saneamento) e estimulando que a titulação e as melhorias habitacionais sejam operadas por startups e empresas privadas de regularização. Para os críticos e urbanistas que analisam essa abordagem, o modelo liberal-conservador arrisca aprofundar a crise habitacional das populações hipervulneráveis. Ao depositar no mercado financeiro e no crédito bancário a responsabilidade de prover moradia, a política ignora a realidade de milhões de brasileiros informalizados, desempregados e endividados que não possuem margem orçamentária para assumir prestações de mercado. Além disso, a entrega de títulos de propriedade sem a devida urbanização e melhoria das condições habitacionais pode expor as famílias à pressão da especulação imobiliária, resultando na venda informal dos imóveis e na reprodução da pobreza em novas periferias. A síntese das contradições: O que a China e o Brasil de 2026 têm a ver? Chega-se, assim, ao nó cego da questão. O que a comparação entre o modelo de planejamento estatal de Pequim e o embate eleitoral brasileiro nos revela de fato? A articulação entre a experiência chinesa e a eleição de 2026 no Brasil estrutura-se em três eixos teóricos e práticos fundamentais: A) Moradia como Projeto de Estado vs. Projeto de Mercado A experiência chinesa coloca de forma incontornável a seguinte provocação: a habitação deve ser tratada como infraestrutura estratégica de desenvolvimento ou como ativo financeiro de atração de renda? Na China, a moradia é concebida como um bem de utilidade pública subordinado ao projeto de soberania econômica do país. O Estado mantém o controle sobre a terra urbana para impedir que a especulação desenfreada encareça o custo de vida nas metrópoles e inviabilize o crescimento industrial. No Brasil, o pleito de 2026 decidirá se o país caminhará para uma maior regulação pública do solo e investimento direto na produção de cidade (PT) ou se aprofundará a entrega da política urbana ao livre jogo das forças do mercado imobiliário e do financiamento bancário privado (PL). B) O peso da alternância eleitoral na continuidade das políticas públicas Enquanto o sistema institucional chinês projeta intervenções urbanas com metas para as próximas três décadas com a certeza da continuidade institucional, o Brasil enfrenta o desafio da descontinuidade crônica. A alternância de poder entre projetos antagônicos no Brasil faz com que a política habitacional balance como um pêndulo: do Minha Casa, Minha Vida para o Casa Verde e Amarela, e de volta ao MCMV. Essa oscilação constante impede a consolidação de um parque público de moradia duradouro ou de um sistema nacional de habitação social contínuo — como o SUS é para a saúde pública. A cada eleição, regras de financiamento são alteradas, programas são renomeados, cadastros de beneficiários são desorganizados e fundos públicos são contingenciados, transformando o direito à moradia em uma promessa efêmera dependente do resultado das urnas. C) A gestão da financeirização e o controle da terra urbana Tanto a China quanto o Brasil enfrentam a mesma pressão estrutural do capitalismo contemporâneo: a financeirização do espaço urbano. Em ambos os países, o capital imobiliário e os fundos de investimento buscam transformar imóveis e terrenos em ativos de rentabilidade rápida — seja através de fundos imobiliários, plataformas de aluguel temporário ou especulação com a terra vacante. A diferença reside na resposta institucional. A China enfrenta o problema utilizando o seu peso estatal: retém a propriedade pública do solo, mobiliza Empresas Estatais para gerir fundos de locação social e impõe limites severos ao rentismo privado sobre a habitação. O Brasil, em 2026, discutirá como mediar essa relação: se através do fortalecimento de fundos públicos e da destinação social de imóveis da União para frear a especulação, ou se por meio de novos incentivos regulatórios, desonerações fiscais e atração de investimento imobiliário corporativo para redefinir o perfil das cidades. O direito à cidade na encruzilhada do futuro A viagem analítica que vai do desenvolvimentismo estatal chinês aos comícios eleitorais do Brasil em 2026 desembarca, invariavelmente, no chão das nossas cidades. A comparação não busca sugerir a importação acrítica de modelos estrangeiros — afinal, a construção da cidadania no Brasil exige a preservação das garantias democráticas e o protagonismo das lutas sociais e dos movimentos populares de moradia. Contudo, a experiência da China deixa uma lição incômoda e premente: nenhum país constrói um projeto sólido de desenvolvimento nacional abandonando a sua política habitacional às conveniências do mercado financeiro ou à lógica do socorro precário e improvisado. Em 2026, as urnas brasileiras não escolherão apenas um presidente; decidirão qual conceito de cidade prevalecerá. Se a moradia continuará a ser tratada como um privilégio negociado em planilhas bancárias e capturado pelo rentismo, ou se o país terá a coragem de transformar o teto, a terra e o espaço urbano em direitos fundamentais inalienáveis, pilares de um novo pacto territorial de cidadania.

ALZR11, XPML11 e SNEL11 pagam dividendos nesta sexta
Nesta sexta-feira (23), diversos fundos imobiliários pertencentes ao Índice de Fundos de Investimentos Imobiliários (IFIX) pagam rendimentos aos cotistas. Entre eles aparecem ALZR11, XPML11 e SNEL11, cujas distribuições por cota chegam a R$ 0,084, R$ 0,92 e R$ 0,10, nessa ordem. Quanto ao ALZR11 (Alianza Trust Renda Imobiliária), cada cota rende R$ 0,084. Só recebe quem tinha cotas na carteira em 16 de outubro de 2026, a data-base. A distribuição corresponde a um dividend yield informado de 0,81%. Entre os três fundos, o maior repasse por cota, R$ 0,92, vem do XPML11 (XP Malls), cuja atuação se concentra em shopping centers. Para essa distribuição, a data-base ficou em 16 de outubro e o dividend yield divulgado é de 0,87%.
FIIs ALZR11, XPML11 e SNEL11 pagam dividendos nesta sexta-feira (23); veja valores
Vários fundos imobiliários que integram o IFIX realizam o pagamento de rendimentos nesta sexta-feira Publicidade Vários fundos imobiliários que integram o Índice de Fundos de Investimentos Imobiliários (IFIX) realizam o pagamento de rendimentos nesta sexta-feira (23). Entre eles estão o ALZR11, o XPML11 e o SNEL11, com distribuições de R$ 0,084, R$ 0,92 e R$ 0,10 por cota, respectivamente. O ALZR11 (Alianza Trust Renda Imobiliária) paga R$ 0,084 por cota aos investidores com posição no fundo na data-base de 16 de outubro de 2026. Considerando o dividend yield informado de 0,81%, o rendimento corresponde ao retorno indicado pela plataforma para a distribuição. Já o XPML11 (XP Malls), fundo imobiliário do segmento de shopping centers, distribui R$ 0,92 por cota. A data-base para ter direito ao pagamento também foi 16 de outubro, e o dividend yield informado é de 0,87%. O SNEL11 (Suno Energias Limpas), por sua vez, paga R$ 0,10 por cota. Para receber os proventos, era necessário estar posicionado no fundo em 15 de outubro de 2026. O dividend yield informado para a distribuição é de 1,24%. Leia Mais: Escala 6×1, Casas Bahia e reforma tributária: o que preocupa os FIIs de shoppings? Confira os FIIs que pagam dividendos hoje: Ticker Rendimento por cota Data-base Data de pagamento Dividend yield ALZR11 R$ 0,084 16/10/2026 23/10/2026 0,81% BPML11 R$ 0,92 16/10/2026 23/10/2026 1,01% BTLG11 R$ 0,81 15/10/2026 23/10/2026 0,78% MCRE11 R$ 0,10 16/10/2026 23/10/2026 1,19% SNCI11 R$ 1,00 15/10/2026 23/10/2026 1,14% SNEL11 R$ 0,10 15/10/2026 23/10/2026 1,24% XPML11 R$ 0,92 16/10/2026 23/10/2026 0,87% Leia Mais: São Carlos (SCAR3) quer ir além dos tijolos; veja como a empresa mira os FIIs
Perguntas Frequentes sobre PMFO11
Qual é a cotação de PMFO11 hoje na B3?
Quanto a PMFO11 paga de dividendos (Dividend Yield)?
Como calcular o Preço Teto de PMFO11 pelo Método Barsi e Décio Bazin?
O que significam os indicadores fundamentalistas P/L e P/VP de PMFO11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.