ICDI11 Itau Credito Imobiliario CDI Fundo de Investimento Imobiliario Responsabilidade Limitada – Cotação Hoje
Itau Credito Imobiliario CDI Fundo de Investimento Imobiliario Responsabilidade Limitada
Selo de Investimento:
⚠️ AtençãoAtende a 7 de 11 critérios. Alguns múltiplos de valuation, histórico ou liquidez exigem atenção.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Relatório Mensal CVM & Composição Patrimonial
Resumo Fundamentalista de ICDI11
O ativo ICDI11 (Itau Credito Imobiliario CDI Fundo de Investimento Imobiliario Responsabilidade Limitada) está sendo negociado hoje a R$ 100,40, acumulando uma variação de +0.00% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 100,40 e a máxima de R$ 100,40. O fundo atua no segmento de Papel / CRI, registrando um Dividend Yield (12M) de 6.96% e indicador P/VP de 1.00x.
Histórico de Cotação: ICDI11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a ICDI11
Outros FIIs do Segmento Papel / CRI
Ver Todos os FIIsNotícias relacionadas

Fundo imobiliário recebe R$ 2,9 mi da Casas Bahia, mas varejista segue inadimplente
A varejista continua com um pagamento pendente referente ao galpão de São José dos Pinhais (PR) pertencente ao portfólio do fundo Publicidade O fundo imobiliário HSLG11 (HSI Logística) informou que a Casas Bahia (BHIA3), que está em recuperação judicial, regularizou o aluguel de setembro de um imóvel logístico em Minas Gerais. A varejista, porém, continua com um pagamento pendente referente a outro galpão pertencente ao portfólio do fundo. A dívida quitada diz respeito ao empreendimento localizado em Contagem (MG). Já o débito ainda em aberto está relacionado ao imóvel de São José dos Pinhais (PR), segundo fato relevante divulgado pelo HSLG11. A Casas Bahia efetuou o pagamento referente ao galpão mineiro em 14 de outubro. O valor principal foi de R$ 2,87 milhões, acrescido de R$ 57,5 mil em multa pelo atraso. Com os encargos, o desembolso total chegou a aproximadamente R$ 2,93 milhões. Apesar da regularização do aluguel, o fundo informou que a ação de despejo relacionada ao imóvel de Contagem continuará em tramitação. Leia Mais: Dupla taxa, falta de transparência e emissões: as maiores dores dos cotistas de FIIs Continua depois da publicidade HSLG11 mantém ação de despejo no Paraná A situação permanece diferente no imóvel de São José dos Pinhais. Nesse caso, a Casas Bahia ainda deve R$ 1,43 milhão referente ao aluguel, valor que não inclui multas e juros decorrentes do atraso. Diante da permanência do débito, o HSLG11 também dará continuidade à ação de despejo relacionada ao galpão paranaense. O processo foi protocolado em 8 de outubro, quando o fundo comunicou o caso ao mercado. O fundo destacou ainda que o crédito em questão foi constituído após o pedido de recuperação judicial da varejista. Por essa razão, a dívida tem natureza extraconcursal. Continua depois da publicidade Na prática, créditos dessa natureza não se submetem, em regra, aos efeitos do plano de recuperação judicial, conforme a legislação aplicável. Casas Bahia concentra 30,7% da receita de aluguel do fundo A exposição à Casas Bahia é relevante para o HSLG11. Segundo o relatório gerencial mais recente do fundo, a varejista responde por aproximadamente 30,7% da receita de aluguel contratada do portfólio. Desse percentual, 27,4% vêm de contratos de locação direta, enquanto os 3,3% restantes correspondem à receita gerada por áreas sublocadas à empresa. Continua depois da publicidade Leia Mais: Estrangeiros movimentam R$ 376 mi em compras líquidas de FIIs na semana pós-eleições

PVBI11 negocia com desconto de 30% e chama atenção: oportunidade nos fundos imobiliários ou armadilha?
Com patrimônio de R$ 2,84 bilhões, imóveis corporativos de alto padrão e rendimentos de R$ 0,37 por cota, fundo enfrenta vacância elevada, mas pode ganhar espaço em um cenário de queda dos juros. O fundo imobiliário PVBI11, conhecido por investir em edifícios corporativos de alto padrão em São Paulo, voltou a despertar o interesse de investidores que procuram oportunidades na bolsa brasileira. O motivo está em uma combinação que parece atraente: imóveis valorizados, ausência de alavancagem financeira e cotas negociadas com aproximadamente 30% de desconto em relação ao patrimônio líquido. Mas existe um detalhe que pode mudar completamente a decisão de investimento. O VBI Prime Properties enfrenta dificuldades para ocupar parte de seus escritórios e transformar seu patrimônio imobiliário em receita recorrente. Isso significa que o desconto oferecido pelo mercado pode representar tanto uma oportunidade de recuperação quanto uma compensação por riscos ainda não resolvidos. Em 15 de outubro de 2026, o PVBI11 aparecia cotado a aproximadamente R$ 73, enquanto seu valor patrimonial por cota estava próximo de R$ 104,79. A diferença é expressiva e levanta uma pergunta importante: o mercado está subestimando a qualidade dos imóveis ou precificando corretamente os problemas operacionais do fundo? PVBI11: o que explica um fundo imobiliário com desconto tão elevado? O PVBI11 é um fundo imobiliário de tijolo especializado em lajes corporativas. Na prática, o patrimônio é composto por participações em edifícios destinados principalmente a empresas, instituições financeiras, escritórios e gestoras de recursos. Esse tipo de investimento depende de três fatores fundamentais: ocupação dos imóveis, capacidade de cobrança dos aluguéis e condições do mercado imobiliário. Diferentemente de fundos que investem em títulos de dívida, os fundos de escritórios precisam encontrar empresas dispostas a manter operações físicas, renovar contratos e pagar valores compatíveis com os custos de seus imóveis. O desafio se torna maior quando as taxas de juros permanecem elevadas. Além de aumentar a atratividade da renda fixa, esse ambiente pode pressionar a expansão de empresas e reduzir a demanda por determinados espaços corporativos. No caso do PVBI11, o mercado combina a preocupação com a vacância e o nível atual de distribuição de rendimentos com a avaliação de imóveis de qualidade em regiões valorizadas. Quanto vale o PVBI11? Veja os principais números do fundo Os indicadores patrimoniais mostram por que o PVBI11 passou a ser acompanhado por investidores interessados em fundos imobiliários descontados. Indicador PVBI11 Cotação de referência (15/10/2026) R$ 73,00 Valor patrimonial por cota R$ 104,79 Patrimônio líquido R$ 2,84 bilhões Preço/valor patrimonial (P/VP) 0,70 Desconto sobre o valor patrimonial 30,3% Último rendimento informado R$ 0,37/cota Dividend yield dos últimos 12 meses 6,84% Número de cotas emitidas 27,13 milhões Dados patrimoniais referentes ao relatório de agosto de 2026, com cotação consultada de 15 de outubro. Os indicadores variam conforme o preço de mercado. Quanto representa o desconto do PVBI11? Valor patrimonial por cota R$ 104,79 Preço de mercado R$ 73,00 Desconto patrimonial 30,3% Comparação baseada no valor contábil do patrimônio, não em uma garantia de recuperação da cotação. O indicador P/VP de 0,70 significa que os investidores pagam aproximadamente R$ 0,70 por cada R$ 1 contabilizado de patrimônio líquido. Caso a cotação alcançasse exatamente o valor patrimonial de R$ 104,79, a valorização em relação aos R$ 73 seria de aproximadamente 43,5%. Essa conta, entretanto, não representa um preço-alvo nem uma previsão de retorno. Os imóveis podem ser negociados por valores diferentes daqueles utilizados nas avaliações patrimoniais, especialmente quando existem dificuldades de locação. Vacância do PVBI11 é o principal desafio para recuperar os dividendos O relatório gerencial referente a agosto de 2026 apresentou dois indicadores fundamentais para compreender a situação operacional do fundo. Vacância física de 15,2%: representa a parcela da área locável que permanece desocupada. Vacância financeira de 24,8%: indica a proporção da receita potencial que o fundo deixa de receber em razão de áreas vagas e condições contratuais. A diferença entre os indicadores revela que a dificuldade não está apenas em encontrar inquilinos. Contratos com descontos, períodos de carência e condições comerciais negociadas também podem reduzir temporariamente os recebimentos. A situação tem relação com o próprio perfil dos imóveis. Edifícios corporativos de alto padrão costumam apresentar receitas relevantes quando estão ocupados, mas a saída de grandes empresas pode deixar espaços significativos disponíveis. No caso do PVBI11, movimentações de instituições financeiras e outras companhias contribuíram para pressionar a ocupação de determinados ativos. Apesar disso, houve sinais de recuperação. O relatório divulgado em setembro apontou a assinatura de três novos contratos, incluindo áreas destinadas ao Banco BOCOM BBM, ao escritório FCDG e à MGI Investimentos. As movimentações contribuíram para reduzir a vacância do portfólio. PVBI11 tem dívida? Ausência de alavancagem é um diferencial importante Um dos pontos mais relevantes da estrutura financeira do PVBI11 é a ausência de alavancagem financeira informada pela gestão no relatório de agosto. Isso significa que o fundo não depende, naquele balanço, de financiamentos imobiliários remunerados por juros para sustentar seu patrimônio. A característica pode oferecer vantagens em um ambiente de juros elevados, já que reduz a exposição a despesas financeiras e a obrigações de refinanciamento. Por outro lado, ausência de dívida não significa ausência de risco. Um fundo pode apresentar imóveis de qualidade, patrimônio expressivo e nenhuma alavancagem financeira e, ainda assim, enfrentar dificuldades para gerar rendimentos compatíveis com as expectativas dos cotistas. No PVBI11, a questão central é justamente essa: a qualidade do patrimônio precisa se traduzir em contratos, ocupação e geração consistente de caixa. Quanto o PVBI11 pode pagar de dividendos se conseguir reduzir a vacância? O potencial de recuperação dos rendimentos é um dos aspectos mais acompanhados pelos investidores. O relatório de agosto apontou receita total de R$ 0,55 por cota, resultado distribuível de R$ 0,42 e pagamento anunciado de R$ 0,37 por cota. A gestão também sinalizou um resultado linearizado de aproximadamente R$ 0,38 por cota no segundo semestre e uma perspectiva média de R$ 0,44 para 2027, sem considerar novas locações. Essas projeções não são garantias de distribuição. Para entender a sensibilidade do investimento, é possível calcular diferentes cenários de rendimento anual com base na cotação de referência de R$ 73. Cenário hipotético Renda mensal por cota Rendimento anualizado Distribuição de R$ 0,37 R$ 0,37 6,08% Distribuição de R$ 0,44 R$ 0,44 7,23% Recuperação para R$ 0,50 R$ 0,50 8,22% Recuperação para R$ 0,56 R$ 0,56 9,21% Recuperação para R$ 0,60 R$ 0,60 9,86% Simulações matemáticas, sem previsão de pagamento. Os percentuais consideram 12 distribuições iguais e uma cota de R$ 73,00, sem reinvestimento ou variação de preço. O cenário de R$ 0,56 mensais, por exemplo, representaria R$ 6,72 por cota em um ano. Entretanto, esse resultado dependeria de uma melhora operacional significativa. Não basta que o mercado imobiliário se valorize. O fundo precisa efetivamente ocupar seus espaços, superar períodos de carência e ampliar a receita líquida disponível aos cotistas. Juros mais baixos podem beneficiar o PVBI11? O comportamento das taxas de juros futuras é uma variável importante para o setor de fundos imobiliários. Quando os juros de longo prazo recuam, os investidores podem passar a aceitar retornos menores nos ativos imobiliários, elevando potencialmente os preços que estão dispostos a pagar pelas cotas. Uma melhora nas condições financeiras também pode estimular empresas a expandir suas operações e contratar novos espaços. No entanto, a relação não é automática. O mercado pode antecipar uma queda dos juros sem que ela efetivamente aconteça, e a demanda por escritórios depende também do comportamento das empresas, dos custos imobiliários e das tendências de ocupação. Por isso, uma valorização rápida do IFIX não comprova, isoladamente, que todos os fundos imobiliários estão baratos. Os fundos de lajes corporativas podem apresentar riscos diferentes daqueles encontrados em fundos logísticos, shopping centers ou fundos de recebíveis. O que pode dar errado com o PVBI11? O desconto patrimonial e a ausência de alavancagem não eliminam quatro riscos relevantes. Vacância prolongada: a permanência de áreas desocupadas reduz a capacidade de geração de renda, mesmo quando os imóveis apresentam boa localização. Concessões comerciais: descontos, carências e comissões podem limitar temporariamente os resultados, inclusive após a assinatura de novos contratos. Reavaliação dos imóveis: o patrimônio contabilizado depende de avaliações que podem mudar. Uma redução no valor atribuído aos edifícios diminuiria o valor patrimonial por cota. Recuperação mais lenta do que o esperado: ainda que a economia apresente sinais de melhora, a ocupação dos imóveis pode demorar a responder, pressionando as distribuições e a cotação. Há também o risco de concentração geográfica e setorial. Uma carteira voltada a escritórios corporativos de alto padrão tende a ficar sensível ao desempenho de grandes empresas e ao mercado de locações comerciais. Vale a pena comprar PVBI11 em outubro de 2026? O PVBI11 apresenta características que justificam sua presença no radar de investidores que acompanham fundos imobiliários de tijolo: patrimônio expressivo, imóveis corporativos de alto padrão, ausência de alavancagem financeira e desconto relevante sobre o valor patrimonial. Ao mesmo tempo, a diferença entre preço de mercado e patrimônio contábil não é suficiente para classificar o investimento como uma oportunidade. A recuperação depende principalmente da capacidade da gestão de reduzir a vacância, converter novas locações em receita e melhorar a distribuição de rendimentos sem comprometer a sustentabilidade financeira. Para quem prioriza renda mensal elevada no curto prazo, o rendimento atual pode ser pouco competitivo diante de outras alternativas, especialmente considerando o risco de oscilação das cotas. Já para investidores com horizonte mais longo, a evolução dos contratos, os relatórios gerenciais e a relação entre cotação e patrimônio serão indicadores importantes para acompanhar. O ponto decisivo não é apenas quanto o PVBI11 está descontado, mas quanto desse patrimônio conseguirá produzir renda nos próximos anos. É essa resposta que poderá determinar se o desconto representa uma oportunidade ou se continuará refletindo dificuldades reais do fundo. Para acompanhar outras análises do setor, acesse a editoria de fundos imobiliários no O Petróleo. Aviso: este conteúdo tem caráter exclusivamente jornalístico e informativo. Não constitui recomendação de compra, venda ou manutenção de ativos financeiros. Investimentos em fundos imobiliários estão sujeitos a oscilações de mercado, riscos patrimoniais e alterações nos rendimentos.
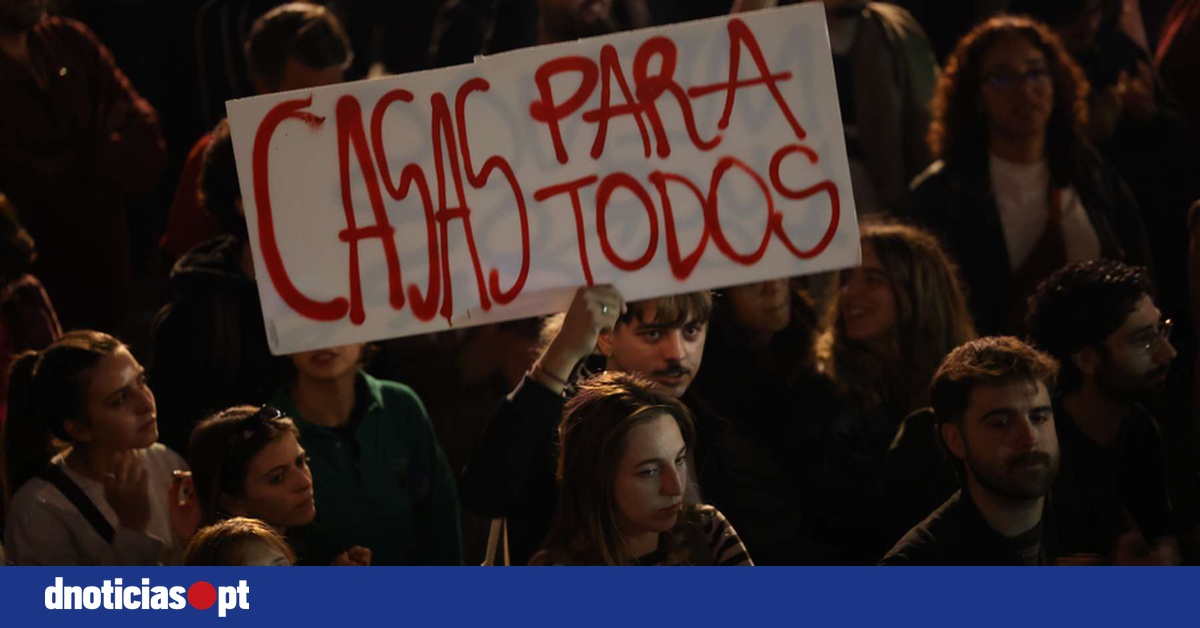
Protestos contra aumento do custo de vida também no Funchal
Manifestantes pelo direito à habitação voltam hoje à Praça D. João I, no Porto, para uma vigília, dando início a um fim de semana com diversos protestos marcados para várias cidades portuguesas, incluindo manifestações da CGTP. A organização dos protestos que têm decorrido no Porto marcou para hoje uma vigília pacífica na Praça D. João I, a partir das 19:00, e no sábado junta-se à manifestação da CGTP marcada para aquela cidade, a partir das 10:30, com início na Praça da Batalha. Segundo Pedro Manuel, porta-voz da organização da manifestação pela habitação, no final da manifestação da CGTP preveem permanecer na praça, onde será realizada uma assembleia para votação de medidas como a permanência na praça D. João I durante a noite, com acampamento no local. Além do Porto, no sábado estão também agendadas manifestações em Coimbra e em Lisboa contra o aumento do custo de vida, sob o mote "Mais salário, melhores pensões e serviços públicos | Contra o aumento do custo de vida | Novo rumo para Portugal!", convocadas pela central sindical CGTP. Em Coimbra, a concentração está prevista para as 10:30, a começar na Rotunda Portugal dos Pequenitos e a acabar na Praça 08 de Maio, e em Lisboa a manifestação decorrerá a partir das 14:30, com início no Cais do Sodré para terminar no Rossio. Esperando contar com a participação de trabalhadores, reformados e jovens, o líder da CGTP, Tiago Oliveira, em declarações à agência Lusa afirmou que a manifestação tem como intuito que cada pessoa que "sente as dificuldades do dia-a-dia", devido ao "brutal aumento" dos preços da habitação, dos combustíveis e do cabaz alimentar, e que "sente os serviços públicos a desagradarem-se", se faça "ouvir" e que tenha "a oportunidade de lutar contra a política em curso". O secretário-geral da CGTP deixou ainda um aviso aos partidos "que têm nas suas mãos e com o seu voto a decisão de aprovação ou não deste Orçamento do Estado", referindo que "não se podem meter no meio do muro na esperança de que não lhes seja atribuída responsabilidade pelo caminho que o país está a seguir". "O rumo que o país está a seguir e o rumo das dificuldades que incidem sobre os trabalhadores são resultado das políticas que são implementadas [...]. E, portanto, iremos responsabilizar todos aqueles que permitirem que as dificuldades continuem", salientou. No Funchal, a delegação da Madeira do Sindicato dos Trabalhadores em Funções Públicas e Sociais (STFPS) promove uma manifestação "Contra o Empobrecimento, pelos Direitos e por uma Vida Melhor", a partir das 10:00 de sábado. "Na Região Autónoma da Madeira, a inflação mantém-se acima da média nacional, encarecendo ainda mais os bens e serviços essenciais. Perante esta realidade, compete ao Governo Regional adotar medidas concretas que respondam às dificuldades acrescidas sentidas pelos trabalhadores", considerou, numa nota, o STFPS. Ainda "pela habitação, contra a repressão e em solidariedade com a 'acampada' do Porto" está prevista uma concentração em Faro, no sábado, às 17:30, na Rotunda do Fórum, por vários movimentos e coletivos do Algarve. "O Algarve é uma das regiões onde é mais difícil comprar ou arrendar casa (em Faro um T1 pode ficar a mais de 1.000 euros/mês e um T2 pode chegar aos 2.400 euros). A habitação perdeu a sua função residencial e tornou-se objeto de investimento e especulação. [...] Chegou a hora de perguntar: onde vamos morar nós, os que habitamos o Algarve?", destacaram os organizadores, numa nota sobre os motivos do protesto. Já para domingo, em Lisboa, o movimento Casa para Viver convocou para uma Assembleia Popular da Habitação, às 15:00, no Largo de São Domingos, para "denunciar políticas que só garantem casas aos fundos imobiliários e aos mais ricos" e para organizar respostas. "Não há polícia que resolva a falta de casas. O que se viu no Porto foi o poder a proteger a especulação imobiliária, e não as pessoas que lá querem continuar a viver", afirmou, numa nota, o Casa Para Viver, demonstrando solidariedade para com os manifestantes do Porto. Para 14 de novembro, o movimento Casa Para Viver convocou uma manifestação de "todos os que querem uma outra política de habitação, sem repressão policial", que tem como exigências "parar a lei dos despejos, travar os aumentos do preço da habitação e pôr fim à repressão de quem luta pelo direito à casa". No último fim de semana, na sequência de uma manifestação pelo direito à habitação e contra o custo de vida, realizada durante a tarde de sábado no Porto e noutras cidades, mais de 50 pessoas permaneceram acampadas na Praça D. João I. Na segunda-feira, a Polícia Municipal retirou as cerca de 50 tendas, fundamentando a câmara que o acampamento ocupava indevidamente o espaço público, o que levou os manifestantes a dormir ao relento. Numa assembleia popular, as pessoas votaram por manter o protesto e voltar a dormir em tendas na quarta-feira, dia em que o presidente da Câmara do Porto tinha dito que seria "absolutamente implacável com qualquer tentativa de colocação de tendas" na Praça D. João I. Na madrugada de quinta-feira, o movimento denunciou uma carga policial, que terá causado ferimentos em 39 dos participantes, dois dos quais em estado grave, e na quinta-feira à noite cerca de três mil pessoas juntaram-se aos manifestantes iniciais. O protesto acabou por desmobilizar já pelas 01:30 de hoje porque, segundo a organização, se verificou uma "infiltração" de outros grupos na concentração com o intuito de criar problemas. O movimento apresenta seis reivindicações principais: "abaixo a lei das rendas; fim dos despejos; fim da compra de imóveis por fundos abutres; mais habitação pública; recuperação de imóveis devolutos para habitação; tetos às rendas".
Perguntas Frequentes sobre ICDI11
Qual é a cotação de ICDI11 hoje na B3?
Quanto a ICDI11 paga de dividendos?
Como calcular o Preço Teto de ICDI11?
O que significa o P/L e o P/VP de ICDI11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.