PLRI11 Polo FII - FII Recebiveis Imobiliarios I Cotas – Cotação Hoje
Polo FII - FII Recebiveis Imobiliarios I Cotas
CNPJ: 14080689000116
Selo de Investimento:
⚠️ AtençãoAtende a 6 de 11 critérios. Alguns múltiplos de valuation, histórico ou liquidez exigem atenção.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Composição da Carteira & Ativos do Fundo
📊 Alocação por Classe de Ativo
Principais Títulos & CRIs em Carteira
Consulte o Raio-X completo de ativos, passivos, alavancagem, cotistas e histórico de 12 meses do PLRI11.
Resumo Fundamentalista de PLRI11
O ativo PLRI11 (Polo FII - FII Recebiveis Imobiliarios I Cotas) está sendo negociado hoje a R$ 4,95, acumulando uma variação de -11.61% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 4,93 e a máxima de R$ 12,06. O fundo atua no segmento de Papel / CRI, registrando um Dividend Yield (12M) de 18.42% e indicador P/VP de 0.48x.
Histórico de Cotação: PLRI11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a PLRI11
O POLO FII RECEBIVEIS IMOBILIARIOS I (PLRI11) é um fundo de investimento imobiliário listado na B3. O fundo possui mandato de não informado e atua no segmento de Multicategoria, com gestão Ativa.
Outros FIIs do Segmento Papel / CRI
Ver Todos os FIIsNotícias relacionadas
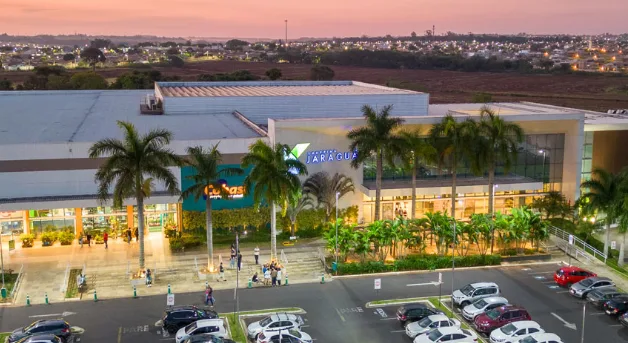
HGBS11 conclui compra de 75% de shopping por R$ 216 milhões
O fundo imobiliário HGBS11 (Hedge Brasil Shopping FII) concluiu a aquisição de 75% do Shopping Jaraguá Araraquara, no interior de São Paulo, por R$ 216,295 milhões. Como o FII já possuía os outros 25% do empreendimento, passou a deter 100% de participação no shopping após o fechamento da operação, anunciado nesta quinta-feira (1º). A maior … Continued O fundo imobiliário HGBS11 (Hedge Brasil Shopping FII) concluiu a aquisição de 75% do Shopping Jaraguá Araraquara, no interior de São Paulo, por R$ 216,295 milhões. Como o FII já possuía os outros 25% do empreendimento, passou a deter 100% de participação no shopping após o fechamento da operação, anunciado nesta quinta-feira (1º). A maior parte do pagamento não saiu diretamente do caixa do FII. Dos R$ 216,295 milhões envolvidos na transação, R$ 216 milhões foram pagos mediante uma operação de securitização. Outros R$ 295 mil foram desembolsados com recursos do caixa do fundo. Segundo o fato relevante, o preço de aquisição está em linha com o laudo de avaliação elaborado pela Capright. A operação representa um cap rate de 9,4%, considerando o resultado operacional projetado para o Shopping Jaraguá Araraquara nos 12 meses seguintes ao fechamento. Em termos simplificados, o cap rate relaciona a geração operacional esperada do imóvel ao valor pago pelo ativo. Como o HGBS11 financiou a aquisição Os R$ 216 milhões securitizados foram divididos entre duas séries de Certificados de Recebíveis Imobiliários (CRIs) emitidos pela B.SEC Companhia de Securitização. A primeira série soma R$ 64,8 milhões, enquanto a segunda corresponde a R$ 151,2 milhões. Ambas têm prazo de 15 anos e taxa de CDI mais 1,50% ao ano. A primeira série conta com carência integral de amortização durante 36 meses. Na segunda, também há carência integral de amortização pelo mesmo período, além de carência parcial equivalente a 71,43% dos juros durante os primeiros 36 meses. A estrutura mostra que a aquisição não representou uma saída imediata de R$ 216 milhões do caixa do fundo. Ao mesmo tempo, a operação de securitização estabelece compromissos financeiros associados às condições dos CRIs utilizados para viabilizar a aquisição. Antes da transação, o Shopping Jaraguá Araraquara representava aproximadamente 2% da carteira do HGBS11, segundo o relatório gerencial referente a agosto. Naquele momento, o fundo detinha 25% do empreendimento. Com a aquisição dos 75% restantes, sua participação passou a 100%. Como está o Shopping Jaraguá Araraquara O empreendimento possui 21,1 mil metros quadrados de área bruta locável (ABL), 118 operações e foi inaugurado em 2001. Entre seus principais ocupantes estão Outback, Renner, C&A, Caedu, Inova Academia, Moviecom Cinemas, Cobasi, Polo Wear e Ri Happy. Os números operacionais mais recentes apresentados pelo HGBS11 ajudam a dimensionar o empreendimento. Em julho, o resultado operacional do shopping, conhecido no mercado como NOI, alcançou R$ 2,029 milhões, alta de 11% sobre os R$ 1,826 milhão registrados no mesmo mês de 2025. No acumulado do ano até julho, o NOI chegou a R$ 14,284 milhões, crescimento de 8% na comparação anual. As receitas totais do empreendimento somaram R$ 12,103 milhões no acumulado até julho, avanço de 4% sobre igual intervalo do ano anterior. Já o fluxo de caixa total chegou a R$ 12,446 milhões, 31% acima dos R$ 9,501 milhões apurados no período comparável de 2025. As vendas acumuladas apresentavam crescimento de 5%, enquanto o fluxo de veículos recuava 3,1%. Rendimentos seguem projetados em R$ 0,17 Apesar do aumento da participação no shopping e da estrutura de securitização, a gestão informou que não alterou sua projeção de rendimentos. O guidance para o segundo semestre de 2026 permanece em R$ 0,17 por cota. O valor coincide com o patamar que vinha sendo distribuído pelo fundo. Em agosto, o HGBS11 apurou resultado de R$ 0,233 por cota e anunciou rendimento de R$ 0,17 por cota. Naquele mês, parte do resultado veio do lucro reconhecido com o recebimento de uma parcela da venda do I Fashion Outlet Novo Hamburgo. No fechamento de agosto, o fundo contava com aproximadamente 144,36 milhões de cotas e 202,5 mil cotistas. A cota de mercado estava em R$ 18,69 e o valor de mercado do FII alcançava cerca de R$ 2,7 bilhões. Com a conclusão da compra, o HGBS11 deixou de deter uma participação minoritária de 25% no Shopping Jaraguá Araraquara e passou a deter 100% do empreendimento. Segundo a administradora, a operação está alinhada à estratégia adotada pelo fundo nos últimos anos e à sua política de investimentos.
Fundo imobiliário HGBS11 conclui compra de 75% de shopping por R$ 216 milhões
Fundo imobiliário HGBS11 conclui compra de 75% de shopping por R$ 216 milhões O fundo imobiliário HGBS11 (Hedge Brasil Shopping FII) concluiu a compra de 75% do Shopping Jaraguá Araraquara, no interior de São Paulo, por R$ 216,295 milhões. Como já detinha os 25% restantes, o FII passou a controlar 100% do ativo após o fechamento da operação, anunciado nesta quinta-feira (1º). A maior parte do desembolso não ocorreu diretamente no caixa do FII. Do total de R$ 216,295 milhões, R$ 216 milhões foram quitados por meio de uma operação de securitização. O valor remanescente, de R$ 295 mil, saiu do caixa do fundo. De acordo com o fato relevante, o preço de aquisição está em linha com o laudo de avaliação preparado pela Capright. A transação indica cap rate de 9,4%, tomando como base o resultado operacional projetado do Shopping Jaraguá Araraquara nos 12 meses seguintes ao fechamento. Em termos práticos, o cap rate relaciona a geração operacional estimada do imóvel ao montante pago pelo ativo. Antes do negócio, o Shopping Jaraguá Araraquara representava cerca de 2% da carteira, segundo o relatório gerencial de agosto, período em que o FII possuía 25% do empreendimento. Com a aquisição dos 75% restantes, a participação passou a 100%. Como o HGBS11 estruturou o financiamento Os R$ 216 milhões securitizados foram distribuídos em duas séries de Certificados de Recebíveis Imobiliários (CRIs) emitidos pela B.SEC Companhia de Securitização. A primeira, de R$ 64,8 milhões, e a segunda, de R$ 151,2 milhões, têm prazo de 15 anos e remuneração de CDI mais 1,50% ao ano. Na primeira série, há carência integral de amortização por 36 meses. A segunda também prevê carência integral de amortização pelo mesmo período e carência parcial de 71,43% dos juros nos primeiros 36 meses. A estrutura evidencia que não houve saída imediata de R$ 216 milhões do caixa do FII. Em contrapartida, a securitização cria compromissos financeiros atrelados às condições dos CRIs que viabilizaram a aquisição. Desempenho do Shopping Jaraguá Araraquara O empreendimento conta com 21,1 mil metros quadrados de ABL, 118 operações e foi inaugurado em 2001. Entre as principais marcas estão Outback, Renner, C&A, Caedu, Inova Academia, Moviecom Cinemas, Cobasi, Polo Wear e Ri Happy. Os indicadores operacionais mais recentes reportados pelo FII dimensionam o ativo. Em julho, o NOI alcançou R$ 2,029 milhões, alta de 11% frente aos R$ 1,826 milhão do mesmo mês de 2025. No acumulado do ano até julho, o NOI somou R$ 14,284 milhões, avanço de 8% na comparação anual. As receitas totais atingiram R$ 12,103 milhões no acumulado até julho, aumento de 4% ante igual intervalo do ano anterior. O fluxo de caixa total somou R$ 12,446 milhões, 31% acima dos R$ 9,501 milhões apurados no período comparável de 2025. As vendas acumuladas cresciam 5%, enquanto o fluxo de veículos recuava 3,1%. Rendimentos seguem projetados em R$ 0,17 Apesar do incremento de participação e da estrutura de securitização, a gestão manteve a projeção de rendimentos. O guidance para o segundo semestre de 2026 permanece em R$ 0,17 por cota. Em agosto, o FII registrou resultado de R$ 0,233 por cota e anunciou rendimento de R$ 0,17 por cota. Parte do resultado naquele mês decorreu do lucro reconhecido com o recebimento de uma parcela da venda do I Fashion Outlet Novo Hamburgo. No encerramento de agosto, o fundo apresentava aproximadamente 144,36 milhões de cotas e 202,5 mil cotistas. A cota de mercado fechou em R$ 18,69, e o valor de mercado do FII estava em torno de R$ 2,7 bilhões. Com a conclusão da compra, o FII deixou a posição minoritária de 25% no Shopping Jaraguá Araraquara e passou a deter 100% do empreendimento. Segundo a administradora, a transação está alinhada à estratégia praticada nos últimos anos e à política de investimentos do fundo.

Fundos imobiliários disputam o mercado de data centers no Brasil
Gestoras de recursos começaram a estruturar fundos para construir, comprar e alugar data centers no país, apostando que a oferta de espaço não acompanha a demanda gerada pela computação em nuvem e pela inteligência artificial. Entre elas estão Arch Capital, Alianza e AZ Quest, segundo reportagem da Exame. Dados da Cushman & Wakefield indicam que a capacidade operacional em São Paulo, o principal polo da América Latina, atingiu 661 MW no primeiro semestre de 2026, com vacância de 4,1%. A capacidade em construção subiu de 148 MW para 250 MW, e há mais de 2 GW em projetos planejados. A Associação Brasileira de Data Centers (ABDC) estima que o segmento voltado a grandes provedores de nuvem pode alcançar 5,1 GW em dez anos, o que exigiria cerca de 55 bilhões de dólares (perto de 300 bilhões de reais) apenas para a construção dos prédios, sem contar servidores, chips e GPUs. Roberto Miranda de Lima, CEO da Arch Capital e fundador da 247 Data Centers, explicou que o setor dimensiona os projetos pela potência disponível, e não pela área: cada 10 MW correspondem a algo entre 8 mil e 10 mil metros quadrados construídos. A gestora investe na 247 por meio de um Fundo de Investimento em Participações (FIP) para desenvolver, do zero, instalações destinadas a hiperescalas. Segundo ele, o modelo difere dos fundos imobiliários tradicionais, que investem em ativos de menor porte. A empresa, criada em 2024 após estudos iniciados em 2020, tem dois projetos em desenvolvimento que somam 156 MW. A Alianza atua em duas frentes. Fábio Carvalho, sócio da gestora, contou que o interesse surgiu em 2018, quando dois galpões de um condomínio logístico adquirido pela empresa estavam sendo convertidos em data centers. Dentro do fundo listado ALZR11, a gestora criou o Alianza Digital, que reúne apenas ativos prontos e geradores de renda. Hoje, são dois data centers, um alugado à Sky e outro operado pela Scala, que somam cerca de 6 MW e representam aproximadamente 13% do patrimônio do fundo. A outra frente, com capital institucional, investe em projetos em andamento. Um deles começou com 250 milhões de reais e 20 MW e pode chegar a 750 milhões após duas expansões. Carvalho afirmou que os data centers modernos são planejados para triplicar a capacidade ao longo de suas fases. A AZ Quest, que não participou da reportagem, captou 482 milhões de reais com mais de 7 mil investidores no AZ Quest Panorama Data Centers FII. O fundo comprou quatro ativos da Scala Data Centers, controlada pela DigitalBridge, em uma operação de sale-leaseback, com contratos de dez anos. O principal ativo é um data center com subestação em Fortaleza; os demais são subestações em Tamboré e em Jundiaí (SP). Sobre o ReData, regime especial de tributação para data centers, Miranda de Lima avaliou que o maior impacto recai sobre o custo dos equipamentos. Segundo ele, um conjunto que custa 1 milhão de dólares (5,2 milhões de reais) nos Estados Unidos chegaria ao Brasil por cerca de 1,6 milhão (8,3 milhões de reais), valor que cairia para aproximadamente 1,2 milhão de dólares (6,2 milhões de reais) com o regime e se aproximaria do patamar americano com isenção de ICMS. O executivo apontou a transmissão de energia como gargalo, já que a geração está concentrada em algumas regiões. Já Carvalho destacou a energia abundante, renovável e de custo competitivo como a principal vantagem do país, ao lado da conectividade por meio de cabos submarinos e do mercado interno.
Perguntas Frequentes sobre PLRI11
Qual é a cotação de PLRI11 hoje na B3?
Quanto a PLRI11 paga de dividendos?
Como calcular o Preço Teto de PLRI11?
O que significa o P/L e o P/VP de PLRI11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.