APXU11 Apex Urb Fundo de Investimento Imobiliario Responsabilidade Limitada – Cotação Hoje
Apex Urb Fundo de Investimento Imobiliario Responsabilidade Limitada
Selo de Investimento:
⚠️ AtençãoAtende a 2 de 11 critérios. Alguns múltiplos de valuation, histórico ou liquidez exigem atenção.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Composição da Carteira & Ativos do Fundo
📊 Alocação por Classe de Ativo
Principais Títulos & CRIs em Carteira
Consulte o Raio-X completo de ativos, passivos, alavancagem, cotistas e histórico de 12 meses do APXU11.
Resumo Fundamentalista de APXU11
O ativo APXU11 (Apex Urb Fundo de Investimento Imobiliario Responsabilidade Limitada) está sendo negociado hoje a R$ 99,00, acumulando uma variação de -0.47% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 88,00 e a máxima de R$ 100,00. O fundo atua no segmento de Fundo Imobiliário (FII), registrando um Dividend Yield (12M) de 0,00% e indicador P/VP de 1.34x.
Histórico de Cotação: APXU11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a APXU11
Dividendos
Nenhum dividendo
encontrado
Outros FIIs do Segmento Fundo Imobiliário (FII)
Ver Todos os FIIsNotícias relacionadas

FII PMLL11 encerra 7ª emissão com captação de R$ 718 mi; fundos colaboram com 92%
O destaque da operação ficou por conta da participação de investidores institucionais Publicidade O fundo imobiliário PMLL11 (Patria Malls) concluiu sua sétima emissão de cotas com uma captação de aproximadamente R$ 718,2 milhões. Ao todo, foram distribuídas 6.126.338 novas cotas, a R$ 117,23 cada, sem considerar a taxa de distribuição primária. A oferta foi realizada pelo rito de registro automático da Comissão de Valores Mobiliários (CVM). O volume efetivamente captado ficou abaixo do montante inicialmente previsto. A oferta tinha como meta a colocação de 8.530.240 cotas, mas terminou sem que fosse necessário utilizar o lote adicional. O destaque da operação ficou por conta da participação de investidores institucionais. Quatro fundos de investimento subscreveram 5.635.093 cotas, o equivalente a cerca de 92% de todas as cotas distribuídas na emissão. Leia Mais: Conheça os 5 shoppings que o FII do Pátria acaba de adicionar à carteira Pessoa física teve participação menor na oferta A participação dos investidores individuais foi bem mais restrita. Ao todo, 410 pessoas físicas subscreveram 5.612 cotas do PMLL11, enquanto uma pessoa jurídica adquiriu outras 485.633 cotas. Continua depois da publicidade Considerando todas as categorias de investidores, a oferta terminou com 415 participantes. Qual a tese e composição do FII? O PMLL11 é um fundo imobiliário voltado ao segmento de shopping centers, com uma estratégia de gestão ativa. O fundo busca combinar a geração de renda proveniente dos empreendimentos com a possibilidade de obter ganhos de capital por meio da negociação dos ativos da carteira. Continua depois da publicidade Atualmente, o portfólio reúne exposição a 17 empreendimentos, distribuídos por diferentes estados brasileiros e administradoras. A carteira é formada principalmente por participações minoritárias, embora o fundo também mantenha exposição a ativos com posição relevante em suas respectivas regiões. Leia Mais: FIIs ganham 118 mil investidores em 3 meses, mas volume negociado cai 22% em agosto
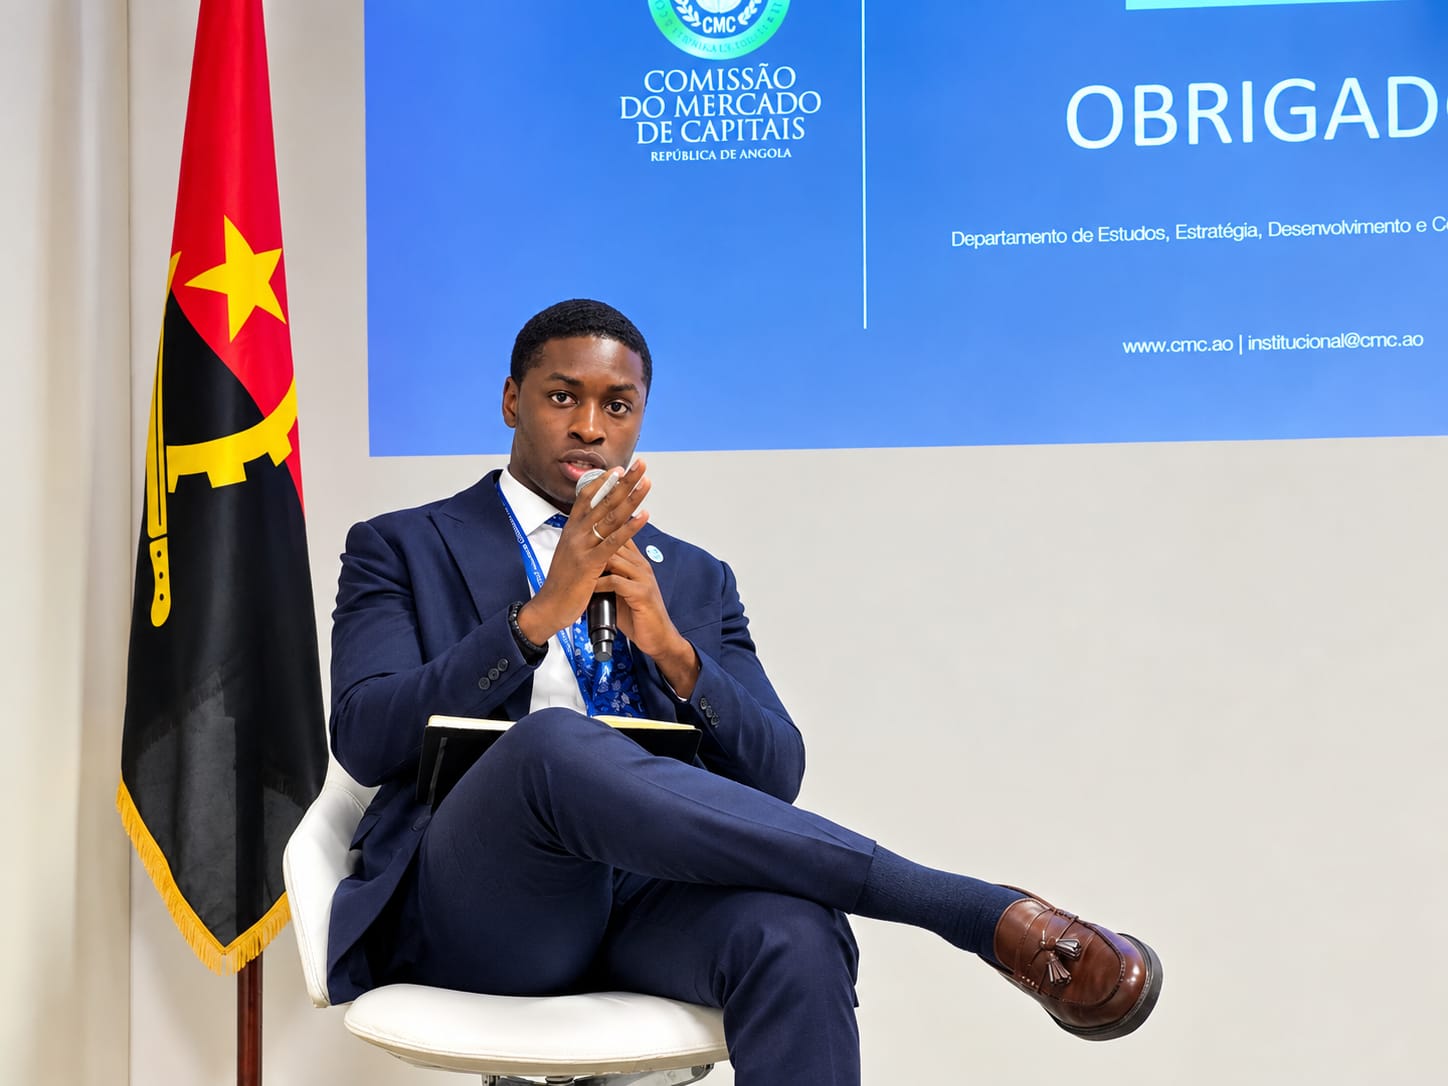
Fundos mobiliários crescem 158% e reduzem concentração no mercado de capitais angolano
Os fundos de investimento mobiliário registaram um crescimento de 158% no primeiro semestre de 2026, com o valor líquido global a aumentar de 234 mil milhões para 606 mil milhões de kwanzas, enquanto o peso conjunto das duas maiores sociedades gestoras do mercado diminuiu de 55% para 45%, revelando uma redução da concentração no sector dos organismos de investimento colectivo em Angola. Os dados foram avançados esta Terça-feira, 22, em Luanda, pelo técnico do departamento de estudos, estratégia e desenvolvimento da Comissão do Mercado de Capitais (CMC), Viwilde Vicente, durante a apresentação do relatório semestral do Mercado dos Organismos de Investimento Colectivo referente ao 1º Semestre de 2026. A evolução dos fundos mobiliários constitui uma das principais mudanças registadas no mercado durante os primeiros seis meses do ano, acompanhada por uma alteração significativa na composição das carteiras de investimento. As acções passaram a representar a principal classe de activos, com um crescimento de cerca de 700% face ao segundo semestre de 2025, enquanto os títulos de dívida pública e os depósitos a prazo mantiveram posições relevantes. Segundo Viwilde Vicente, a redução do peso de algumas sociedades gestoras não significa necessariamente uma diminuição dos seus activos. Em determinados casos, explicou, trata-se de uma perda relativa de participação no mercado, provocada pelo crescimento mais acelerado de outras instituições. “Encolheram, necessariamente, o activo deles manteve-se igual. Elas perderam simplesmente de peso quando comparadas com o crescimento de outras”, explicou o técnico da CMC. Entre as entidades que reforçaram a sua posição no mercado está a Prospecto, que duplicou o seu peso relativo. A evolução acompanhou o crescimento de outras gestoras, contribuindo para alterar a estrutura de participação no sector. A redução do peso conjunto das duas maiores gestoras, de 55% para 45%, foi apresentada como uma das principais mudanças observadas durante o semestre. Segundo a análise da CMC, o movimento demonstra que o mercado se tornou menos concentrado ao nível das sociedades gestoras, criando uma estrutura com maior distribuição entre os participantes. Valor líquido aumenta entre principais gestoras A análise apresentada pela CMC mostra igualmente diferenças significativas na evolução do valor líquido das principais gestoras. A Prospecto registou um crescimento de aproximadamente 37%, enquanto a Delta Gest aumentou cerca de 68%, a Standard cresceu 66% e a Ohuasi Investment registou uma subida de aproximadamente 65%. Nas duas maiores gestoras, entretanto, o valor líquido manteve-se praticamente estável, embora algumas instituições tenham apresentado movimentos de crescimento e outras de redução. A evolução confirma que o aumento do volume global do mercado não foi distribuído de forma uniforme entre todas as sociedades, havendo entidades que ganharam peso relativo à medida que expandiram os activos sob gestão. Imobiliário continua a ser maior segmento Apesar do forte crescimento dos fundos mobiliários, o segmento imobiliário continua a ser o maior do mercado de organismos de investimento colectivo. No final do primeiro semestre de 2026, estavam registados 17 organismos de investimento imobiliário, sendo 14 fundos de investimento imobiliário e três sociedades de investimento imobiliário. Os fundos imobiliários reuniam cerca de 379 participantes, enquanto as sociedades de investimento imobiliário mantinham uma base de aproximadamente 11 participantes. Em termos de activos, os fundos de investimento imobiliário registaram um crescimento de cerca de 3,26%, enquanto as sociedades de investimento imobiliário apresentaram uma redução de aproximadamente 6,54%. A evolução levou a CMC a caracterizar o segmento imobiliário como um mercado em processo de estabilidade e consolidação gradual. Os três maiores organismos de investimento colectivo imobiliário administravam, em conjunto, cerca de 878 mil milhões de kwanzas, correspondentes a aproximadamente 78% de todo o segmento imobiliário. Activos imobiliários ainda apresentam baixa geração de rendimento A composição das carteiras dos maiores organismos imobiliários revela igualmente que uma parcela significativa dos activos ainda não está directamente associada à geração de rendimento corrente. Um dos principais fundos, gerido pela Emer, apresentava uma exposição significativa a terrenos. Outro organismo, gerido pela Independent Finance Advisors, administrava cerca de 330 mil milhões de kwanzas, dos quais aproximadamente 58% estavam aplicados em adiantamentos para aquisição de imóveis. O terceiro maior organismo, o BIG Capital Prime, apresentava cerca de 171 mil milhões de kwanzas em activos, com aproximadamente 88% investidos em imóveis não arrendados. Os dados mostram que uma parte importante dos recursos do segmento imobiliário permanece aplicada em terrenos, adiantamentos e imóveis que ainda não geram rendimento recorrente. As construções continuam a constituir a principal classe de activos dos fundos imobiliários, enquanto nas sociedades de investimento imobiliário representam igualmente a maior parte das carteiras. Entre os activos imobiliários de referência encontram-se empreendimentos como a Cidade Financeira e o Bellas Business Park. Fundos mobiliários passam a concentrar maior dinamismo É, contudo, no segmento mobiliário que se observa a maior transformação do mercado. No primeiro semestre de 2026, Angola contabilizava 37 fundos mobiliários, mais quatro do que no segundo semestre de 2025. Apesar do aumento do número de fundos, o número de participantes diminuiu de 6.444 para 5.726, movimento associado, segundo a explicação apresentada, à liquidação de alguns fundos durante o período. A evolução dos activos foi, porém, muito mais expressiva. Depois de oscilar entre 94 mil milhões e 135 mil milhões de kwanzas entre 2023 e 2025, o activo dos fundos mobiliários registou uma forte expansão, alcançando cerca de 308 mil milhões de kwanzas no segundo semestre de 2025 e aproximadamente 611 mil milhões de kwanzas no primeiro semestre de 2026. O crescimento alterou também a dimensão dos principais fundos existentes no mercado. Acções assumem liderança nas carteiras Até 2025, os maiores fundos mobiliários eram essencialmente fundos direccionados para dívida pública, com investimentos que variavam entre 15 e 30 mil milhões de kwanzas. No primeiro semestre de 2026, a estrutura mudou. O Áxis passou a destacar-se entre os maiores fundos, com cerca de 151 mil milhões de kwanzas, apresentando forte exposição a acções. Na segunda posição surgiu um fundo da Prospecto, com aproximadamente 135 mil milhões de kwanzas, enquanto um fundo da Standard, direccionado para obrigações, ocupava a terceira posição, com cerca de 68 mil milhões de kwanzas investidos em títulos de dívida pública. De acordo com os dados apresentados, o maior fundo mobiliário no final do primeiro semestre era cerca de cinco vezes maior do que o maior fundo existente seis meses antes. A alteração reflecte uma mudança na natureza dos investimentos, com os fundos a deixarem de estar predominantemente concentrados em instrumentos de dívida pública e a aumentarem a exposição a instrumentos de capital. As acções registaram, neste contexto, um crescimento de aproximadamente 700% em comparação com o segundo semestre de 2025, passando a constituir a principal classe de activos dos fundos mobiliários. Mercado acompanha maior actividade bolsista A expansão dos fundos mobiliários ocorre num período de maior dinamismo do mercado de capitais angolano. A evolução foi acompanhada pelo aumento das negociações no mercado de acções da BODIVA e pela integração de novos instrumentos nos mercados organizados. Entre os desenvolvimentos registados está também a realização das primeiras operações de reporte, mecanismo através do qual são realizadas operações financeiras de curto prazo utilizando valores mobiliários como garantia. A combinação entre o aumento do número de fundos, o crescimento dos activos administrados e a maior exposição a acções contribuiu para alterar o perfil do segmento mobiliário. Mercado apresenta nova configuração Os dados apresentados pela CMC apontam, assim, para uma transformação na estrutura do mercado de organismos de investimento colectivo. O segmento imobiliário mantém a liderança em termos de dimensão, com 17 organismos e cerca de 878 mil milhões de kwanzas administrados pelos três maiores operadores, mas apresenta uma expansão mais moderada. Já os fundos mobiliários registaram uma expansão acelerada, com o valor líquido global a subir 158%, de 234 mil milhões para 606 mil milhões de kwanzas, e com as acções a registarem um crescimento de aproximadamente 700%. Ao mesmo tempo, o peso conjunto das duas maiores gestoras caiu de 55% para 45%, enquanto outras sociedades reforçaram a sua presença. Para a CMC, os movimentos observados durante o primeiro semestre mostram um mercado menos concentrado ao nível das sociedades gestoras e com maior dinamismo no segmento mobiliário, sobretudo através do crescimento dos investimentos em acções e da expansão dos activos sob gestão.

BC aponta que programas do governo sustentam expansão de crédito com juros mais baixos, na contramão da Selic
O Banco Central apontou que as iniciativas do governo federal no mercado de crédito têm sustentado o crescimento do crédito direcionado, cujas taxas são mais baixas do que as de mercado, na contramão do que acontece com o restante das modalidades, cuja expansão desacelera em meio à restrição provocada pela taxa Selic em patamar elevado. As avaliações foram realizadas na ata do Comitê de Política Monetária (Copom), divulgada nesta terça-feira, que detalhou a decisão do colegiado de reduzir a Selic em 0,25 ponto percentual na semana passada, de 14% para 13,75% ao ano. No documento, o BC ainda manteve em aberto os planos para as próximas decisões, mas mostrou ganho de confiança no efeito dos juros restritivos sobre a atividade econômica, ainda que avalie que a inflação segue pressionada pela demanda, exigindo que a Selic continue em um patamar que restrinja o crescimento da atividade econômica. O próximo Copom ocorre nos dias 3 e 4 de novembro. No crédito, o BC indica que o crescimento das modalidades direcionadas reduz o efeito geral que a Selic restritiva vem gerando. Na parte que a Selic consegue sensibilizar, há expansão mais moderada. "Os créditos com recursos direcionados mantiveram trajetória de expansão para pessoas físicas, na linha do crédito imobiliário, e para empresas, sustentados pelas operações com fundos garantidores", disse o BC, na ata. Nessa modalidade de crédito, as taxas cobradas não respondem diretamente à Selic, seguindo regras específicas, o que limita a transmissão da condução dos juros sobre a economia. Neste ano, o governo lançou ou expandiu uma série de programas nesse formato, como foi o caso do Minha Casa Minha Vida e também das iniciativas para compra de carros, motos e caminhões. Por outro lado, o BC destacou que as modalidades de crédito livre, em que as condições são pactuadas diretamente entre instituição financeira e cliente e que respondem aos juros, têm desaceleração compatível com o arrefecimento da atividade econômica e com a Selic restritiva, mostrando que a política monetária está funcionando. Esse comportamento se verifica principalmente nas modalidades de mais longo prazo, mais sensíveis à política monetária que as modalidades de curto prazo ou emergenciais, mais onerosas. Essas últimas, segundo o Copom, continuaram crescendo, mas em um ritmo menor na margem. Na ata, o BC ainda repetiu que o aumento do crédito direcionado têm o potencial de elevar os taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade. Ou seja, quanto maior o crédito direcionado, maior o juro necessário para equilibrar a economia e então maior o impacto necessário sobre a atividade econômica para o BC atingir seu objetivo de colocar a inflação na meta. "O Comitê reafirma a visão de que o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros neutra da economia, com impactos deletérios sobre a potência da política monetária e, consequentemente, sobre o custo de desinflação em termos de atividade", disse, reforçando mais uma vez a necessidade de harmonia entre política monetária e fiscal. O comitê calibra a Selic para alcançar a meta de inflação, de 3% ao ano, com margem de tolerância entre 1,5% reais e 4,5%. Na semana passada, o Copom atualizou suas projeções oficiais para a inflação oficial (IPCA). No prazo com que a autoridade monetária trabalha atualmente para atingir a meta de 3,0%, a projeção foi mantida em 3,2% entre o Copom de agosto e setembro. Para o final de 2026, houve aumento da projeção, de 5,1% para 5,2% - acima do limite de tolerância da meta -, assim como para o término de 2027, de 3,8% para 3,9%. As estimativas são realizadas com a trajetória da taxa Selic extraída do Boletim Focus, que atualmente aponta para 13,75% no final de 2026 e 12% no encerramento de 2027. Ou seja, a projeção de 3,2% para o IPCA no primeiro trimestre de 2028 considera uma Selic de 13,75% no fim deste ano. Também foi considerado uma taxa de câmbio que começa em R$ 5,15 e evolui segundo a paridade do poder de compra. Ciclo de corte Na discussão sobre a política monetária, a ata mostra que o BC manteve a avaliação de que a transmissão da Selic contracionista para a atividade econômica tem se acumulado gradualmente, mostrando ganho de confiança nos resultados da política monetária. No entanto, o BC considerou que a inflação ainda segue pressionada pela demanda, exigindo que os juros básicos mantenham o caráter restritivo. Em relação aos choques de oferta, como a guerra no Irã e o El Niño. o Copom reafirmou que têm exercido influência sobre a inflação corrente e prospectiva, mas o colegiado disse que avalia que não deve reagir aos efeitos primários, mas que vai agir com firmeza caso os impactos de segunda ordem se materializem. Isso tudo reforça cautela na condução dos juros. "No contexto atual de incerteza em níveis historicamente elevados, com riscos assimétricos na direção altista para os preços, o Comitê reitera que a magnitude do ciclo de calibração será ajustada à luz da evolução do cenário, de forma a manter a restrição adequada para assegurar a convergência da inflação à meta", disse o BC. Desde que começou o ciclo de corte de juros, em março, o BC vem optando por uma dose pequena de alívio monetário, a passos de 0,25 ponto percentual, devido às fortes incertezas no cenário, como a guerra no Oriente Médio, o El Niño e as dúvidas sobre a velocidade da desaceleração da atividade econômica. Ganho de confiança Na ata, assim como no comunicado, o BC reconheceu que a atividade manteve trajetória de moderação, mas em linha com a expectativa do comitê. Essa avaliação ganhou força após o Produto Interno Bruto (PIB) do segundo trimestre (0,5%), que mostrou fraqueza de setores da oferta mais cíclicos e do consumo das famílias. "A leitura mais recente do PIB, referente ao segundo trimestre de 2026, confirmou a desaceleração apontada por outros indicadores e revelou que o movimento foi mais intenso nas atividades econômicas e nos componentes da demanda mais sensíveis ao ciclo econômico. No caso do mercado de trabalho, o BC afirmou que segue acompanhando detidamente sua evolução, uma vez que a taxa de desemprego segue em patamares historicamente baixos, ainda que a taxa de ocupação venha arrefecendo. "Os rendimentos médios desaceleraram na margem, mesmo em termos nominais, mas ainda crescem em termos reais a uma taxa superior à da produtividade do trabalho", completou. Sobre inflação, o BC disse que as leituras mais recentes apontam para queda da inflação ao consumidor, tanto no índice cheio quanto na média das medidas subjacentes. O colegiado destacou que as duas métricas estão abaixo do limite superior da meta, embora longe do alvo de 3,0%. Por outro lado, houve aceleração no índice de inflação para o produtor. No comunicado, o BC já tinha destacado que a inflação cheia e a média das medidas subjacentes desaceleraram nas divulgações mais recentes Mas manteve a mensagem de que "monitora com atenção" a distância das expectativas de inflação em relação à meta, principalmente em prazos mais longos. De acordo com Boletim Focus, a mediana para o fim de 2026 é de 4,9% e para o término de 2027, de 4,3%. No Copom anterior, as projeções estavam em 5,0% e 4,2%. Em relação ao cenário externo, a ata acrescentou os efeitos das tensões geopolíticas sobre os preços de commodities e de insumos já alteraram a condução da política monetária em algumas economias avançadas. O BC não citou diretamente, mas, na semana passada, o Fed (Federal Reserve) voltou a elevar os juros de lá. A economista-chefe da SulAmérica Investimentos, Natalie Victal, avalia que a inclusão de um parágrafo na ata sobre o crédito serve ao propósito do BC de indicar que a parte que reage à política monetária tem se comportado conforme o esperando, indicando ganho de confiança no efeito dos juros restritivos na economia. Isso também se observa na caracterização da atividade econômica. Victal destaca que o BC deixou de citar sinais mistos e citou que a desaceleração é mais intensa nos setores cíclicos, que respondem à política monetária e à situação macroeconômica geral. "(O BC) faz distinção entre prazos, linhas e por origem dos recursos (das modalidades de crédito). Ao destacar o crédito passa mensagem de ganho de convicção no funcionamento da politica monetaria, destacando que o bom comportamento de direcionados deve-se a fatores exógenos", considera. Em relação ao cenário externo, Victal ressaltou que o BC indicou que a mudança da política monetária dos países avançados ocorre devido à maior incerteza geopolítica e ao efeito sobre as commodities. Para ela, essa leitura é um ponto na direção de maior conforto com a continuidade da baixa da Selic. Na avaliação de Victal, a mensagem geral do Copom é de que deseja continuar cortando, embora não tenha dado nenhuma sinalização objetiva sobre isso. Por isso, ela revisou a projeção para a Selic no fim deste ano para 13,5%, em vez de 13,75%, e continua avaliando que a taxa pode ficar mais baixa. Marco Caruso, do Santander, concorda que a inclusão da discussão inédita sobre o crédito mostra retração nas modalidades com prazos mais longas, contribuindo para a avaliação de desaceleração mais nítida da atividade econômica realizada pelo comitê. "Mais importante, surge um parágrafo inteiro sobre crédito: as linhas livres de prazo mais longo, justamente as mais sensíveis à política monetária, estão recuando, enquanto até as modalidades curtas e emergenciais desaceleram na margem. É uma evidência adicional de que a transmissão está funcionando onde deveria." Além disso, o economista destaca que a parte da ata dedicada à condução da política monetária ficou praticamente idêntica ao documento de agosto. Para Caruso, não há gatilho explícito para uma pausa ou sinalização de que o atual patamar da Selic, de 13,75%, seja o ponto final do ciclo.
Perguntas Frequentes sobre APXU11
Qual é a cotação de APXU11 hoje na B3?
Quanto a APXU11 paga de dividendos?
Como calcular o Preço Teto de APXU11?
O que significa o P/L e o P/VP de APXU11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.