KNOX11 Knox Debt Fundo de Investimento em Participacoes em Infraestrutura – Cotação Hoje
Knox Debt Fundo de Investimento em Participacoes em Infraestrutura
Selo de Investimento:
⚠️ AtençãoAtende a 4 de 11 critérios. Alguns múltiplos de valuation, histórico ou liquidez exigem atenção.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Resumo Fundamentalista de KNOX11
O ativo KNOX11 (Knox Debt Fundo de Investimento em Participacoes em Infraestrutura) está sendo negociado hoje a R$ 101,50, acumulando uma variação de -1.92% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 96,00 e a máxima de R$ 109,00. O fundo atua no segmento de FI-Infra, registrando um Dividend Yield (12M) de 5.69% e indicador P/VP de 1,00x.
Histórico de Cotação: KNOX11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a KNOX11
Outros FIIs do Segmento FI-Infra
Ver Todos os FIIsNotícias relacionadas
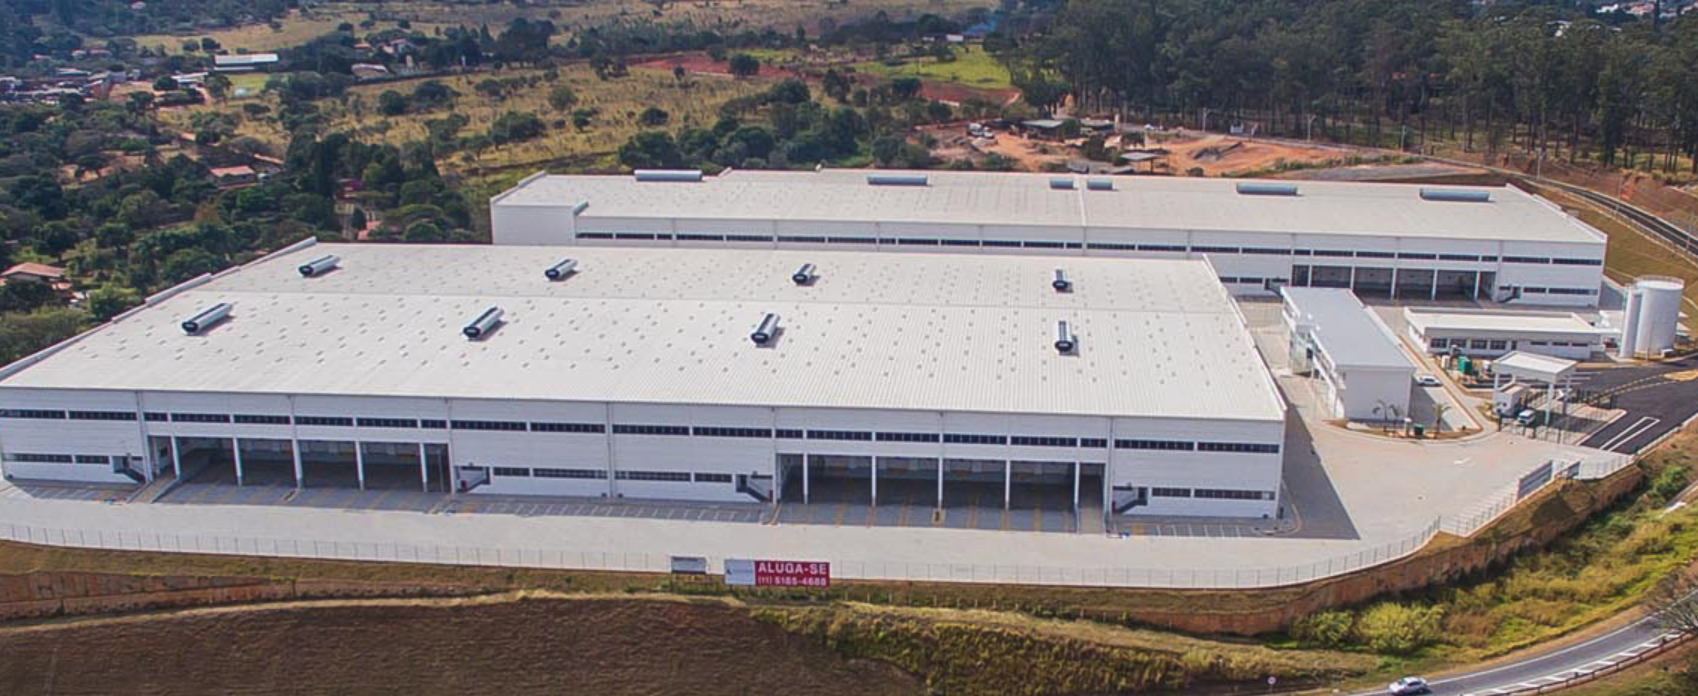
FII da Vinci adiciona galpão de R$ 140 mi à carteira; Shopee está entre locatários
O VILG11 concluiu a aquisição do Multimodal Campinas, condomínio logístico localizado no interior de São Paulo Publicidade O fundo imobiliário Vinci Logística (VILG11) concluiu a aquisição do Multimodal Campinas, condomínio logístico localizado no interior de São Paulo, por R$ 140 milhões. A operação, anunciada inicialmente em agosto, foi formalizada pelo fundo por meio de fato relevante divulgado ao mercado. O empreendimento possui 46,3 mil metros quadrados de área bruta locável (ABL), o que coloca o valor da transação em aproximadamente R$ 3 mil por m². O imóvel está localizado em Campinas, um dos principais mercados logísticos do Estado de São Paulo. O pagamento foi estruturado de forma parcelada. Na conclusão da operação, o VILG11 desembolsou R$ 56 milhões, equivalente a 40% do preço total. Os outros 60% serão pagos em duas parcelas de R$ 42 milhões cada. A primeira parcela será quitada seis meses após o fechamento e terá correção pelo IPCA. A segunda está prevista para 12 meses e também será atualizada pela inflação. A estrutura, segundo o fundo, leva em consideração o valor presente dos pagamentos futuros. Continua depois da publicidade Com o fluxo financeiro da operação, o VILG11 estima um cap rate inicial de 9,9%. O fundo também projeta um yield médio de 18,5% no primeiro ano da aquisição. Leia Mais: GARE11, MXRF11 e HGBS11 pagam dividendos em outubro; confira os valores VILG11 terá garantia de receita em caso de vacância Além das condições financeiras da compra, o vendedor oferecerá ao fundo uma garantia de renda mínima (RMG) pelo prazo de até 12 meses após a conclusão da operação. Continua depois da publicidade O mecanismo busca preservar a receita atualmente contratada caso ocorra uma eventual redução ou perda da ocupação do empreendimento. O Multimodal Campinas está instalado no km 87 da Rodovia Anhanguera (SP-330), corredor estratégico para o transporte de cargas no Estado, e fica próximo ao Aeroporto Internacional de Viracopos. O condomínio possui padrão construtivo classificado como AAA e é composto por 13 módulos. Entre as características do empreendimento estão pé-direito mínimo de 12 metros e pisos com capacidade para suportar até 6 toneladas por m². Continua depois da publicidade Atualmente, o imóvel conta com cinco locatários. Entre eles estão a Shopee e o Grupo MBRF, que juntos respondem por mais de 75% da receita de locação do ativo. Leia Mais: Galpão perto do consumidor vale mais: FII BRCO11 explica força do “last mile”
Notícia Poucos pregões, grande impacto: Tentar acertar o ‘timing’ nos FIIs pode custar caro, segundo a XP
Economia Resumo feito pela Kin, a inteligência artificial do Kinvo. Encontrou um erro? Um estudo recente aponta que tentar prever os melhores momentos para comprar e vender fundos imobiliários pode prejudicar significativamente a rentabilidade a longo prazo. Ficar de fora de poucos dias de alta no principal índice da classe pode reduzir drasticamente o retorno acumulado, reforçando a dificuldade de estratégias de "market timing" devido à rápida incorporação de informações pelo mercado e, em alguns casos, à menor liquidez. O impacto de errar o "timing" é mais severo em fundos imobiliários de tijolo, que apresentam maior volatilidade. A ausência em apenas alguns dos melhores dias de negociação pode gerar perdas substanciais no retorno total acumulado, superando as observadas em fundos de recebíveis, embora estes também sejam afetados. Os resultados sugerem que a disciplina na alocação é mais eficaz do que a tentativa de prever o mercado. Manter uma exposição estrutural aos fundos imobiliários, com ajustes táticos, é uma abordagem mais adequada, avaliando os fundamentos que justificam a presença desses ativos no portfólio em vez de reagir impulsivamente a cenários adversos.

Poucos pregões, grande impacto: Tentar acertar o 'timing' nos FIIs pode custar caro, segundo a XP – Money Times
Poucos pregões, grande impacto: O custo de tentar acertar o timing nos FIIs, segundo a XP (Imagem: cherdchai chawienghong/ istockphoto) Quando trata-se de fundos imobiliários (FIIs), tentar adivinhar os momentos de entrada e saída pode comprometer significativamente a rentabilidade no longo prazo, apontou um estudo da XP Investimentos. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Segundo o levantamento, ficar de fora de apenas três dos melhores pregões do IFIX (principal índice da classe na B3) nos últimos 10 anos teria reduzido o retorno total acumulado em cerca de 20%. Já a ausência nos 30 melhores dias, que representam apenas 1,2% das sessões da década, teria derrubado o retorno acumulado em 68,8%, de +133,9% para +41,7%. “Em outras palavras, não estar posicionado em fundos imobiliários durante apenas 0,12% a 1,21% dos pregões analisados teria comprometido substancialmente o retorno acumulado pelo investidor ao longo de uma década”, afirmou a XP. Segundo a corretora, esse resultado reforça a leitura de que o mercado tende a incorporar rapidamente novas informações e mudanças nas expectativas, dificultando a captura desses movimentos por meio de estratégias de market timing. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE “No caso específico dos FIIs, essa dificuldade pode ser ainda mais acentuada pela menor liquidez de parcela relevante da classe, o que limita a capacidade de montar posições relevantes sem pressionar os preços em períodos de recuperação mais intensa”, ponderou a casa. Além disso, segundo a XP, grande parte das maiores altas diárias observadas ocorreu em cenários de volatilidade acima da média e após períodos de desvalorização ou estabilização do índice, justamente em condições que tendem a aumentar a aversão ao risco e a levar os investidores a reconsiderar sua alocação estrutural. FIIs de tijolo x FIIs de papel De acordo com a XP, o custo do “erro de timing” é mais severo nos fundos imobiliários de tijolo do que nos de recebíveis (conhecidos popularmente como papel), devido à maior volatilidade dos ativos reais. Para os FIIs de tijolo, a ausência nas três maiores altas teria reduzido em 24,8% o retorno total acumulado em 10 anos. O impacto chegaria a aproximadamente 78% no cenário em que as 30 maiores altas fossem excluídas. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE Nos fundos de recebíveis, o mesmo padrão foi observado, embora de forma menos acentuada. As reduções alcançariam 17,3% e 68% diante da exclusão, respectivamente, das 3 e das 30 maiores altas diárias. “Em nossa avaliação, essa diferença é consistente com a maior volatilidade dos fundos de tijolo, que tende a produzir movimentos mais acentuados de valorização e queda em resposta às mudanças nas condições de mercado”, afirmou a XP. “Os resultados sugerem, portanto, que, quanto maior a volatilidade da subclasse, maior tende a ser o custo de não capturar seus melhores dias de negociação”, acrescentou. Disciplina de alocação acima de previsão de mercado De acordo com a corretora, os dados reforçam uma mensagem central: tentar acertar o market timing nos fundos imobiliários tende a ser uma “estratégia arriscada e potencialmente custosa” em termos de retorno, mesmo quando bem-intencionada. CONTINUA DEPOIS DA PUBLICIDADE CONTINUA DEPOIS DA PUBLICIDADE “Essas evidências não implicam manter uma exposição invariável aos FIIs nem ignorar mudanças nos fundamentos, no valuation, na liquidez ou nas condições macroeconômicas. A principal implicação é que fatores conjunturais não deveriam levar automaticamente ao abandono da exposição estrutural à classe, sobretudo quando os fundamentos que justificam sua presença no portfólio permanecem preservados”, afirmou a XP. Para a corretora, uma abordagem que costuma ser mais adequada é definir uma alocação estrutural compatível com os objetivos, as restrições de liquidez e a tolerância ao risco de cada investidor, realizando ajustes táticos em torno desse núcleo. “Em períodos adversos, mais importante do que tentar antecipar os momentos exatos de saída e reentrada, é avaliar se os fundamentos que justificam a presença dos FIIs no portfólio sofreram mudanças estruturais”, acrescentou. CONTINUA DEPOIS DA PUBLICIDADE
Perguntas Frequentes sobre KNOX11
Qual é a cotação de KNOX11 hoje na B3?
Quanto a KNOX11 paga de dividendos?
Como calcular o Preço Teto de KNOX11?
O que significa o P/L e o P/VP de KNOX11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.