BRCO11 Bresco - Fundo de Investimento Imobiliario – Cotação Hoje
Bresco - Fundo de Investimento Imobiliario
CNPJ: 20748515000181
Selo de Investimento:
🏢 Renda SólidaAtende a 11 de 11 critérios fundamentais de consistência e solidez para renda imobiliária.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Portfólio de Imóveis & Vacância Física
| Imóvel & Tipo | Endereço / Cidade | Área (ABL) | Vacância | Part. Receita |
|---|---|---|---|---|
| Bresco Viracopos Imóveis para renda acabados | Rua Sergio Fernandes Borges Soares, 1000 - Campinas - SP | 88.366 m² | 14,40% | 21,01% |
| Bresco Contagem Imóveis para renda acabados | Avenida Wilson Tavares Ribeiro, nº 1.651 - Contagem - MG | 72.941 m² | 0,00% | 11,41% |
| Bresco Bahia Imóveis para renda acabados | Rod. BA-535. km 23, Lauro de Freitas - BA | 58.715 m² | 0,00% | 11,25% |
| Whirlpool São Paulo Imóveis para renda acabados | Rua Olympia Semeraro, nº 381, 675 e 737, São Paulo - SP | 50.952 m² | 0,00% | 9,49% |
| HUB Natura Itupeva Imóveis para renda acabados | Rodovia Dom Gabriel Paulino Bueno Couto nº 1936 - Itupeva - SP | 34.845 m² | 0,00% | 8,96% |
| GPA CD04 São Paulo Imóveis para renda acabados | Estrada Turística do Jaraguá, nº 50, Jaraguá, São Paulo - SP | 35.510 m² | 0,00% | 7,51% |
| Bresco Osasco Imóveis para renda acabados | Rua Henry Ford, 803 - Osasco - SP | 29.637 m² | 0,00% | 6,83% |
| Bresco Murici Imóveis para renda acabados | Rod. BR 104 km 57, s/n - Murici - AL | 50.291 m² | 0,00% | 5,49% |
| BRF Londrina Imóveis para renda acabados | Rua Eugênia S. do Rosário, 2800, Londrina - PR | 23.173 m² | 0,00% | 5,27% |
| Bresco Itupeva Imóveis para renda acabados | Rodovia Dom Gabriel Paulino Bueno Couto, nº 1606, Itupeva - SP | 38.965 m² | 0,00% | 5,26% |
| Bresco Simões Filho Imóveis para renda acabados | Via de Acesso II da BR 324 - Simões Filho - BA | 26.543 m² | 0,00% | 3,90% |
| Bresco Canoas Imóveis para renda acabados | Avenida Tabai-Canoas (BR 386), nº 1.200, Canoas - RS | 33.296 m² | 53,26% | 2,05% |
| Bresco Embu Imóveis para renda acabados | Avenida Helio Ossamu Daikuara nº 1.135, Embu das Artes - SP | 18.082 m² | 0,00% | 1,57% |
| Bresco Resende Imóveis para renda acabados | Avenida D com acesso a Rodovia Presidente Dutra, KM 298, Resende - RJ | 25.488 m² | 100,00% | 0,00% |
📊 Alocação por Classe de Ativo
Principais Títulos & CRIs em Carteira
Consulte o Raio-X completo de ativos, passivos, alavancagem, cotistas e histórico de 12 meses do BRCO11.
Resumo Fundamentalista de BRCO11
O ativo BRCO11 (Bresco - Fundo de Investimento Imobiliario) está sendo negociado hoje a R$ 109,87, acumulando uma variação de -0.11% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 108,50 e a máxima de R$ 124,00. O fundo atua no segmento de Tijolo - Logística, registrando um Dividend Yield (12M) de 10.80% e indicador P/VP de 0.96x.
Histórico de Cotação: BRCO11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a BRCO11
O BRESCO LOGISTICA FUNDO DE INVESTIMENTO IMOBILIÁRIO (BRCO11) é um fundo de investimento imobiliário listado na B3. O fundo possui mandato de não informado e atua no segmento de Logística, com gestão Ativa.
Outros FIIs do Segmento Tijolo - Logística
Ver Todos os FIIsNotícias relacionadas
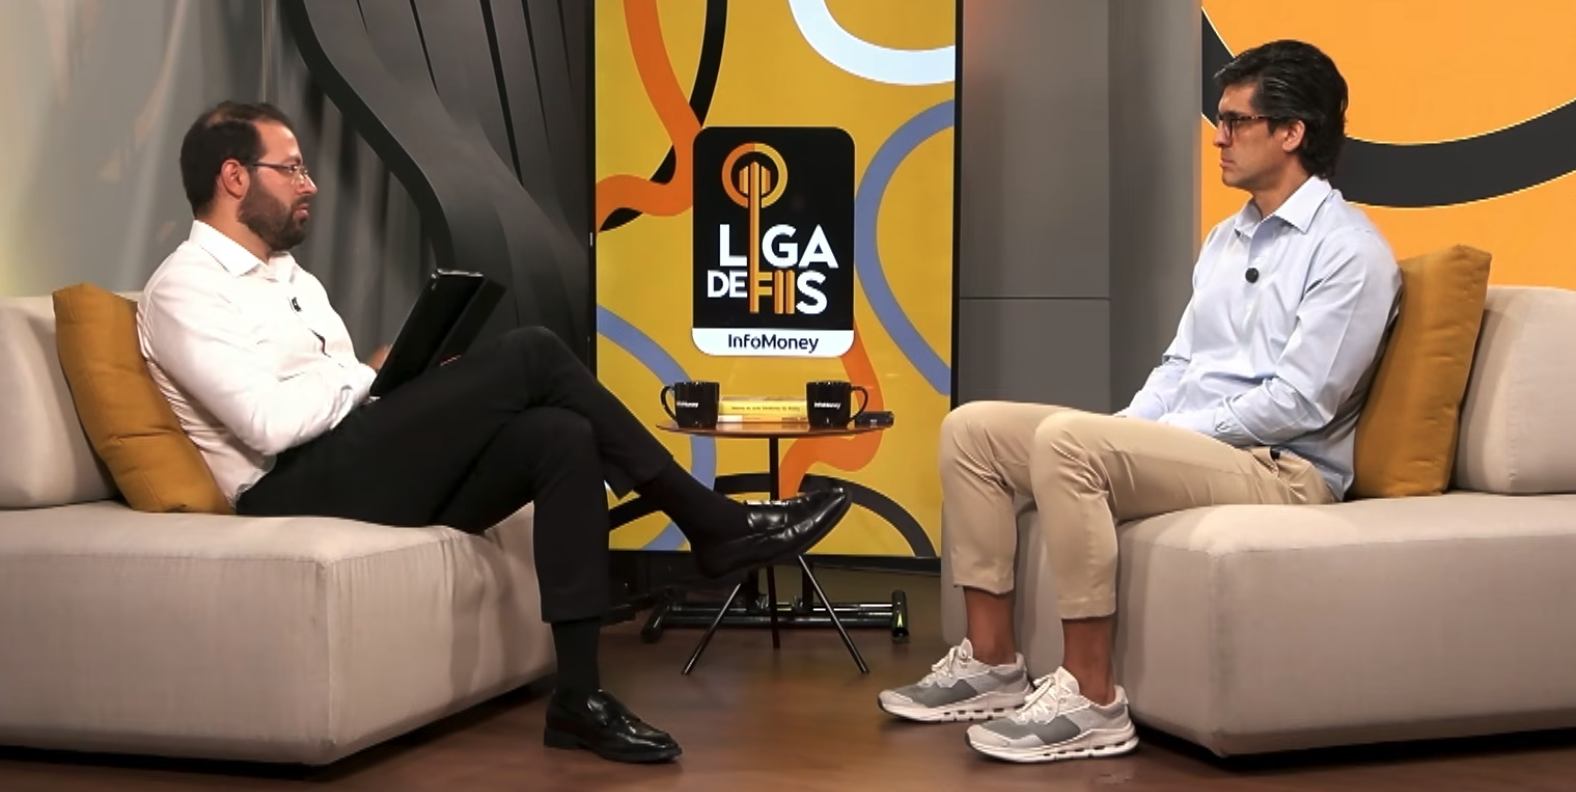
Galpão perto do consumidor vale mais: FII BRCO11 explica força do “last mile”
O mercado de galpões logísticos atravessa um momento de forte demanda, com vacância em níveis historicamente baixos Publicidade O mercado de galpões logísticos atravessa um momento de forte demanda, com vacância em níveis historicamente baixos e valores de locação em alta. Para Rafael Fonseca, gestor do BRCO11 (Bresco Logística), esse movimento ainda tem espaço para avançar, impulsionado não apenas pelo crescimento do comércio eletrônico, mas também pela necessidade de modernização da infraestrutura logística das empresas. A tese ganha força especialmente no chamado last mile, segmento de imóveis próximos aos grandes centros consumidores. Segundo Fonseca, a Bresco começou a olhar para esse tipo de ativo há mais de uma década, antes de a modalidade ganhar a dimensão atual no Brasil. “Nosso primeiro investimento consciente em propriedade de last mile, já abraçando essa tese, foi há 11 anos, em 2015. Então a gente já via que isso era uma tendência que estava acontecendo lá fora e, em algum momento, ia chegar aqui”, disse Fonseca no Liga de FIIs, programa semanal do InfoMoney. O gestor avalia que o crescimento do e-commerce ainda está longe de atingir um ponto de saturação no Brasil. De acordo com ele, a mudança no comportamento do consumidor e a conveniência das compras online continuam criando demanda por novos espaços logísticos. “Eu acho que ainda, assim, a gente está vendo um crescimento forte, mas que ainda tem muito espaço para crescer. A penetração do e-commerce no Brasil ainda é muito baixa. Eu acho que tem muito espaço para tomar do varejo normal”, pontua Fonseca. Além do e-commerce, Fonseca chama atenção para outro vetor de crescimento: a modernização da malha logística das próprias indústrias. Segundo ele, muitas companhias ainda concentram sua distribuição em poucos centros e precisarão aumentar a capilaridade para atender diferentes mercados consumidores espalhados pelo país. Continua depois da publicidade Leia Mais: Por que o FII ALZR11 não tem pressa para comprar — e vê oportunidades no varejo? Baixa oferta sustenta alta dos aluguéis O cenário atual, na avaliação do gestor, também se diferencia de outros ciclos de baixa vacância registrados no passado. Em 2012 e 2013, por exemplo, havia maior disponibilidade de capital para financiar novos empreendimentos, o que permitia que a oferta acompanhasse mais rapidamente a demanda. Hoje, esse cenário é diferente. A combinação de capital mais restrito, custos elevados de construção e um ciclo longo para desenvolvimento de novos empreendimentos limita a velocidade de entrada de novos galpões no mercado. Continua depois da publicidade “A diferença de hoje é que hoje a gente não tem um capital abundante, a gente não vê novos estoques sendo produzidos numa velocidade capaz de acompanhar essa demanda”, afirma Fonseca. BRCO11 vê potencial de até 50% de alta nos aluguéis em alguns contratos Esse desequilíbrio entre oferta e demanda já aparece nos contratos. Fonseca afirma que alguns imóveis da carteira registraram aumentos de até 50% nos valores de locação em um intervalo de dois anos e que ainda existe potencial relevante de reajuste em determinados ativos. “Hoje a nossa carteira tem oportunidades de upside de 25% a 50%, dependendo da praça e do contrato de locação. E isso não é exclusivo nosso, acho que isso é generalizado”, comenta. Continua depois da publicidade O gestor ressalta, porém, que essa captura não acontece imediatamente. Os contratos possuem períodos específicos para revisão dos valores, o que faz com que a recuperação dos preços seja distribuída ao longo do tempo. “Você não aumenta o valor de locação da noite para o dia, você precisa ter um evento de revisional que pode acontecer a partir do terceiro ano de contrato ou no vencimento de contrato, onde é uma oportunidade de você reposicionar o valor de locação. Então isso vai acontecer ao longo do tempo”, diz o gestor. Last mile ganha prêmio por reduzir custo da operação A valorização dos imóveis próximos aos centros consumidores também está diretamente ligada à eficiência operacional. Para Fonseca, pagar mais caro por um galpão bem localizado pode fazer sentido quando a economia em transporte, combustível e tempo compensa o aluguel maior. Continua depois da publicidade A lógica é especialmente importante para operações que precisam entregar mercadorias rapidamente. Quanto mais próximo o imóvel estiver do consumidor final, menor tende a ser a distância percorrida na última etapa da entrega. “Vale muito mais a pena você estar próximo do consumidor e fazer uma logística bem restrita, pagar mais caro na locação, do que você estar muito distante e ter que atender na mesma velocidade, com o mesmo nível de agilidade e serviço, esse cliente em uma localidade mais distante, onde você vai gastar combustível, transporte, muito mais do que economizar em locação”, afirma Fonseca. Nesse cenário, o gestor vê a localização próxima aos grandes centros de consumo como um fator relevante para a resiliência dos ativos logísticos. Para imóveis bem construídos, eficientes e capazes de atender às necessidades dos locatários, a expansão dos aluguéis pode continuar sendo capturada em diferentes regiões. Leia Mais: Por que o FII ALZR11 não tem pressa para comprar — e vê oportunidades no varejo? Confira o episódio completo na edição desta semana do Liga de FIIs. O programa vai ao ar todas as quartas-feiras, às 18h, no canal do InfoMoney no Youtube. Você também pode rever todas as edições passadas.
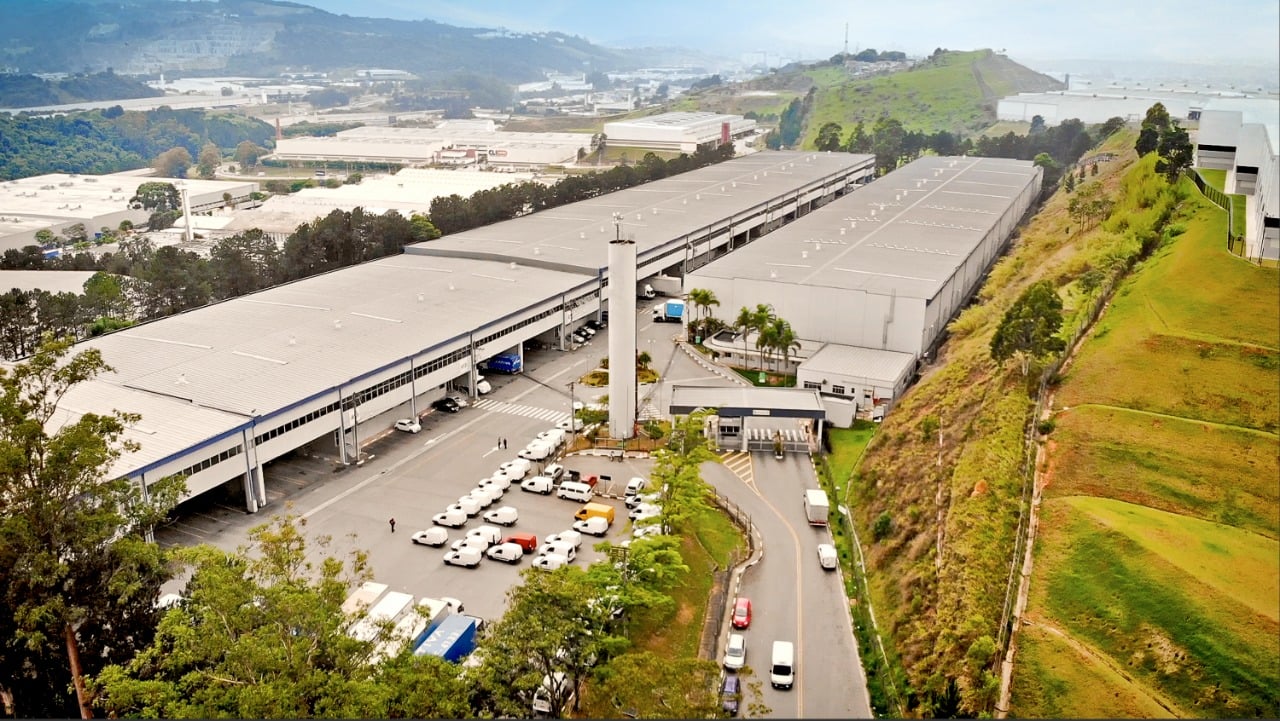
BTG troca HGBS11 por KNHF11 na carteira de FIIs de outubro
Kinea Hedge Fund entra com peso de 5%, negocia a 0,93 vez o valor patrimonial e paga dividend yield anualizado de 13% O BTG Pactual tirou o Hedge Brasil Shopping (HGBS11) e incluiu o Kinea Hedge Fund (KNHF11) na carteira recomendada de fundos imobiliários (FIIs) para outubro. O novo fundo entra com peso de 5% e marca a estreia da carteira no segmento de hedge funds. Os analistas também cortaram o Patria Crédito Estruturado (RBRY11) de 5% para 2% e o Bresco Logística (BRCO11) de 4,5% para 2,5%. Na outra ponta, elevaram o Vinci Logística (VILG11) para 5,5% e o Vinci Shopping Centers (VISC11) para 6%. Assinada por Matheus Oliveira, do BTG Pactual, com Caio Araujo, da Empiricus Research, como analista convidado, a carteira segue com 16 fundos. O dividend yield anualizado é de 11,3%, o equivalente a 87,2% do CDI (Certificado de Depósito Interbancário). Como os rendimentos de FIIs são isentos de Imposto de Renda para pessoa física, a comparação com o CDI líquido do tributo sobe para 102,6%. A liquidez média diária dos fundos recomendados é de R$ 10,8 milhões. Publicidade Publicidade Por que o HGBS11 saiu Com a saída do HGBS11, que tinha peso de 3%, o número de fundos de shoppings na carteira caiu de quatro para três. Seguem no segmento o Vinci Shopping Centers, o HSI Malls (HSML11) e o Gazit Malls (GZIT11). A fatia do setor recuou de 11,5% para 10,5%. É menos que os 12,4% que os shoppings representam no IFIX (Índice de Fundos de Investimento Imobiliário), referência da carteira. “A posição em HGBS11 já possuía menor representatividade na carteira e foi desmontada em razão de um ajuste na exposição ao setor de shopping centers, tanto em relação ao peso da alocação quanto, principalmente, à quantidade de veículos”, escreveram Matheus Oliveira e Caio Araujo. O espaço foi para o Vinci Shopping Centers, cujo peso passou de 4% para 6%. Gerido pela Vinci Compass, o fundo tem cerca de 310 mil m² de ABL (área bruta locável) própria, espalhados por dezenas de empreendimentos em várias regiões do país. A cota negocia com P/VPA (preço sobre valor patrimonial) de 0,89 vez e dividend yield anualizado de 9,8%. Para o BTG, a tese passa pela captura operacional das aquisições recentes e pela reciclagem de ativos, com potencial de ganho de capital e reforço de caixa. Aposta no Kinea Hedge Fund Lançado em fevereiro de 2023, o Kinea Hedge Fund é um FII multiestratégia com patrimônio líquido de R$ 1,946 bilhão. No fim de agosto, tinha 57,1% dos recursos em CRIs (Certificados de Recebíveis Imobiliários), 30,5% em imóveis e 10,2% em cotas de outros FIIs. Ações somavam 1,1% e o caixa, 8%. A conta passa de 100% por causa de operações compromissadas, que os analistas consideram em patamar controlado. “A grande vantagem de um FII hedge fund está justamente nessa liberdade de mandato: o veículo consegue capturar a valorização dos imóveis e, ao mesmo tempo, gerar renda com ativos de crédito”, afirmaram Oliveira e Araujo. No crédito, 40% do patrimônio está indexado ao IPCA (Índice Nacional de Preços ao Consumidor Amplo). A taxa média de aquisição foi de IPCA + 10,42% ao ano, e a marcação a mercado está perto de IPCA + 12,2%. Outros 17,1% seguem o CDI, comprados em média a CDI + 3,25%. No tijolo, o fundo tem lajes corporativas no Edifício São Luiz e no HL Faria Lima, ambas com vacância zerada. Completam a parcela imobiliária uma fatia de 25% do Shopping Uberaba e unidades residenciais no Cidade Matarazzo. A distribuição é linearizada em R$ 1,00 por cota, dentro de um guidance entre R$ 0,95 e R$ 1,05. Segundo o BTG, a reserva acumulada de R$ 1,58 por cota dá conforto adicional ao fluxo de rendimentos. Cotado a R$ 92,37, o KNHF11 negocia a 0,93 vez o valor patrimonial, com desconto maior que a sua média histórica, e paga dividend yield anualizado de 13%. Com a entrada, a Kinea passa a responder por 33% da carteira, somando também KNCR11 e KNIP11. Menos crédito estruturado, logística mais seletiva O corte mais forte veio no crédito. O Patria Crédito Estruturado perdeu três pontos percentuais de peso, mesmo entregando o maior dividend yield anualizado entre os fundos de recebíveis da carteira, de 14,5%. O fundo do Pátria tem 85% da carteira atrelada ao CDI, com taxa contratada de CDI + 4,1% ao ano. Os outros 15% estão em IPCA + 6,1%. Segundo o relatório, os spreads acima dos de operações high grade refletem um perfil de risco mais arrojado. “A redução em RBRY11 é justificada por uma postura mais rigorosa em relação ao crédito estruturado”, explicaram os analistas. Mesmo menor, o segmento de recebíveis segue como o maior da carteira, com 44% do total, ante 47% em setembro. Kinea Rendimentos Imobiliários (KNCR11) e Kinea Índice de Preços (KNIP11) continuam como as maiores posições, com 14% cada. Nos galpões, o BTG trocou peso do Bresco Logística pelo Vinci Logística, em busca de teses com maior potencial de captura de valor. O segmento passou de 25% para 24% da carteira. Desempenho e perspectivas Em setembro, a carteira caiu 0,82%, desempenho pior que o do IFIX, que recuou 0,20%. No ano, porém, o portfólio sobe 0,48%, enquanto o índice acumula queda de 0,53%. Desde o início, em julho de 2019, a carteira acumula valorização de 64,32%, contra 43% do IFIX. O cálculo considera dividendos e a variação das cotas no mercado secundário. A reprecificação dos juros globais pesou sobre os ativos de risco no mês. Nos Estados Unidos, o Federal Reserve (Fed, o banco central americano) retomou as altas de juros, com o petróleo pressionado pelas tensões no Estreito de Ormuz. No Brasil, o Comitê de Política Monetária (Copom) cortou a Selic para 13,75% ao ano, mas a desinflação ficou menos linear. Para outubro, os analistas esperam que a eleição ganhe protagonismo nas expectativas sobre contas públicas e juros longos. Nos FIIs, o diagnóstico é de aversão a risco persistente, alimentada por juros altos, incertezas domésticas e externas, mudanças na dinâmica dos fluxos e preocupação com o risco de crédito. “Para os fundos de tijolo, em especial, a assimetria nos parece favorável, diante de um desconto acima da média histórica da categoria”, avaliaram Oliveira e Araujo. Na média, os 16 fundos da carteira negociam a 0,88 vez o valor patrimonial. O dividend yield dos últimos 12 meses é de 11,9%, e o retorno no período, de 6,7%.
BRCO11 pagará novos dividendos neste mês; veja quem recebe
BRCO11 pagará novos dividendos neste mês; veja quem recebe O fundo imobiliário BRCO11 distribuirá R$ 0,91 por cota aos investidores, com pagamento marcado para 15 de outubro de 2026. Os dividendos têm como referência os resultados de setembro. Terão direito ao recebimento os cotistas que estavam posicionados no fundo ao fim do pregão de 30 de setembro, data de corte utilizada para definição dos beneficiários. Quer saber como receber renda passiva por meio de fundos imobiliários? Clique e entre em contato com nosso time de especialistas. Com base na cotação de fechamento de setembro, de R$ 111,99, os dividendos do BRCO11 representam um dividend yield mensal aproximado de 0,81%. Para pessoas físicas que cumprem os requisitos previstos na legislação aplicável a fundos imobiliários, os valores distribuídos são isentos de Imposto de Renda. BRCO11 reduz vacância física para 1,6% após nova locação Nas informações operacionais mais recentes, referentes a agosto, o FII reportou queda da vacância física para 1,6%. A redução decorreu de uma nova locação no Bresco Resende. O Mercado Livre passou a ocupar integralmente os 25,5 mil metros quadrados de ABL do imóvel. O contrato possui prazo de cinco anos e eliminou a área que permanecia disponível no empreendimento. Com a ocupação total do Bresco Resende, o Bresco Canoas passou a concentrar a principal área vaga do portfólio. Em agosto, o ativo tinha 9.044 metros quadrados desocupados, equivalentes a 1,5% da ABL total do fundo. A gestão mantinha tratativas iniciais no Bresco Canoas envolvendo aproximadamente 27 mil metros quadrados, volume cerca de três vezes superior ao espaço disponível à época. Carteira reúne 14 propriedades logísticas e last mile Ao fim de agosto, o fundo somava 14 imóveis e 591 mil metros quadrados de ABL. Os ativos classificados como last mile respondiam por 71% da receita anual estabilizada. Cerca de 23% da área locável estava situada em um raio de até 25 quilômetros da cidade de São Paulo. Considerando toda a carteira, o estado de São Paulo concentrava 51% da ABL, seguido por Rio Grande do Sul, com 14%, Paraná, com 12%, e Minas Gerais, com 9%. Os contratos atípicos representavam aproximadamente 35% da receita de locação, enquanto o prazo médio remanescente dos contratos era de 4,5 anos. Mais de 76% dos inquilinos possuíam classificação de grau de investimento, com ratings entre AAA (br) e AA (br), ou avaliação equivalente ou superior na escala global. Entre os 14 imóveis, 13 apresentavam especificações técnicas enquadradas no padrão A+, segundo a gestão. Imóveis têm potencial para expansão de ABL O portfólio também contava com áreas aptas a expansões futuras dentro dos próprios terrenos, com potencial de até 15% da ABL existente. Entre os ativos com possibilidade de ampliação estavam Bresco Viracopos, Bresco Simões Filho, Bresco Resende, HUB Natura Itupeva e Natura Murici. A estratégia de alocação permanecia concentrada em propriedades logísticas próximas aos principais centros consumidores, com participação integral do fundo nos imóveis da carteira. Os rendimentos do BRCO11 referentes a agosto foram pagos aos investidores elegíveis em 15 de setembro.
Perguntas Frequentes sobre BRCO11
Qual é a cotação de BRCO11 hoje na B3?
Quanto a BRCO11 paga de dividendos?
Como calcular o Preço Teto de BRCO11?
O que significa o P/L e o P/VP de BRCO11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.