VGHF11 Valora Hedge Fund Fundo de Investimento Imobiliario – Cotação Hoje
Valora Hedge Fund Fundo de Investimento Imobiliario
CNPJ: 36771692000119
Fonte: B3 (Brasil, Bolsa, Balcão)·Atualizado em 06/11/2026 às 18:00
VGHF11 (Valora Hedge Fund Fundo de Investimento Imobiliario) é um fundo de investimento imobiliário (FII) do setor de Fundos Imobiliários. No pregão de hoje, o ativo é negociado a R$ 4,14, registrando variação de +1.47% no dia. O índice Preço/Valor Patrimonial (P/VP) está avaliado em 0.49x. O Dividend Yield (DY) acumulado nos últimos 12 meses é de aproximadamente 19.08%.
Selo de Investimento:
🏢 Renda SólidaAtende a 9 de 11 critérios fundamentais de consistência e solidez para renda imobiliária.
Checklist Fundamentalista de 11 Critérios
Critérios de consistência e valuation auditadosRetorno em dividendos nos últimos 12 meses superior a 6% ao ano
Pagamento regular de rendimentos em pelo menos 10 dos últimos 12 meses
Cota negociada sem ágio exagerado sobre o valor patrimonial
Ausência de desconto extremo que possa sinalizar vacância crônica ou risco de crédito
Sem quedas abruptas (superiores a 30%) no valor médio distribuído recentemente
Fundo de porte relevante com maior capacidade de diversificação e resiliência
Volume diário adequado para negociação ágil e spreads reduzidos no book
Atuação em setor com histórico maduro de geração de renda imobiliária
Histórico operacional comprovado em diferentes ciclos econômicos
Rendimentos saudáveis sem sinais de amortizações ou distribuições extraordinárias
Nível de ocupação saudável dos imóveis para garantir a receita de aluguéis (Ignorado para fundos de papel)
Método Barsi (Preço Teto 6% a.a.)
Estratégia focada em renda imobiliária com cálculo do preço máximo da cota para obter no mínimo 6% ao ano em proventos com base nos rendimentos dos últimos 12 meses.
Relatório Mensal CVM & Composição Patrimonial
Resumo Fundamentalista de VGHF11
O ativo VGHF11 (Valora Hedge Fund Fundo de Investimento Imobiliario) está sendo negociado hoje a R$ 4,14, acumulando uma variação de +1.47% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 3,96 e a máxima de R$ 7,39. O fundo atua no segmento de Híbrido / Renda Urbana, registrando um Dividend Yield (12M) de 19.08% e indicador P/VP de 0.49x.
Histórico de Cotação: VGHF11
Evolução do preço diário oficial e indicadores de tendência
Indicadores do Fundo Imobiliário (FII)
Sobre a VGHF11
O VALORA HEDGE FII (VGHF11) é um fundo de investimento imobiliário listado na B3. O fundo possui mandato de não informado e atua no segmento de Outros, com gestão Definida.
Outros FIIs do Segmento Híbrido / Renda Urbana
Ver Todos os FIIs⚔️ Comparações Populares com VGHF11
Duelos 1 contra 1 de valuation, dividendos, preço teto e múltiplos fundamentalistas.
Notícias relacionadas

VGHF11 (Valora Hedge): cotação, dividendos e rendimentos
Cotação e gráfico de VGHF11 Acompanhe todos os mercados no TradingView VGHF11 é a cota do Valora Hedge, fundo de fundos imobiliários, que investe em cotas de outros FIIs. O fundo é administrado por Banco Daycoval. No informe de setembro de 2026, o fundo tinha patrimônio líquido de R$ 1,4 bilhão, valor patrimonial de R$ 8,26 por cota e 280.719 cotistas. Nos últimos 12 meses, distribuiu R$ 0,79 por cota em rendimentos. O rendimento mais recente é de R$ 0,05 por cota, com data com em 30/10/2026 e pagamento em 09/11/2026. O fundo Patrimônio líquido R$ 1,4 bi Valor patrimonial R$ 8,26 por cota Cotistas 280.719 Cotas emitidas 164.721.683 Ativo total R$ 1,4 bi Rentabilidade patrimonial +0,82% no mês do informe Informe mensal à CVM de setembro de 2026. Rendimentos e dividendos R$ 0,79 por cota em rendimentos nos últimos 12 meses. Rendimentos de VGHF11 Tipo Por cota Data com Pagamento Rendimento R$ 0,05 30/10/2026 09/11/2026 Rendimento R$ 0,06 30/09/2026 07/10/2026 Rendimento R$ 0,06 31/08/2026 08/09/2026 Rendimento R$ 0,06 31/07/2026 07/08/2026 Rendimento R$ 0,07 30/06/2026 07/07/2026 Rendimento R$ 0,07 29/05/2026 08/06/2026 Rendimento R$ 0,07 30/04/2026 08/05/2026 Rendimento R$ 0,07 31/03/2026 08/04/2026 Rendimento R$ 0,07 27/02/2026 06/03/2026 Rendimento R$ 0,07 30/01/2026 06/02/2026 Rendimento R$ 0,07 30/12/2025 08/01/2026 Rendimento R$ 0,07 28/11/2025 05/12/2025
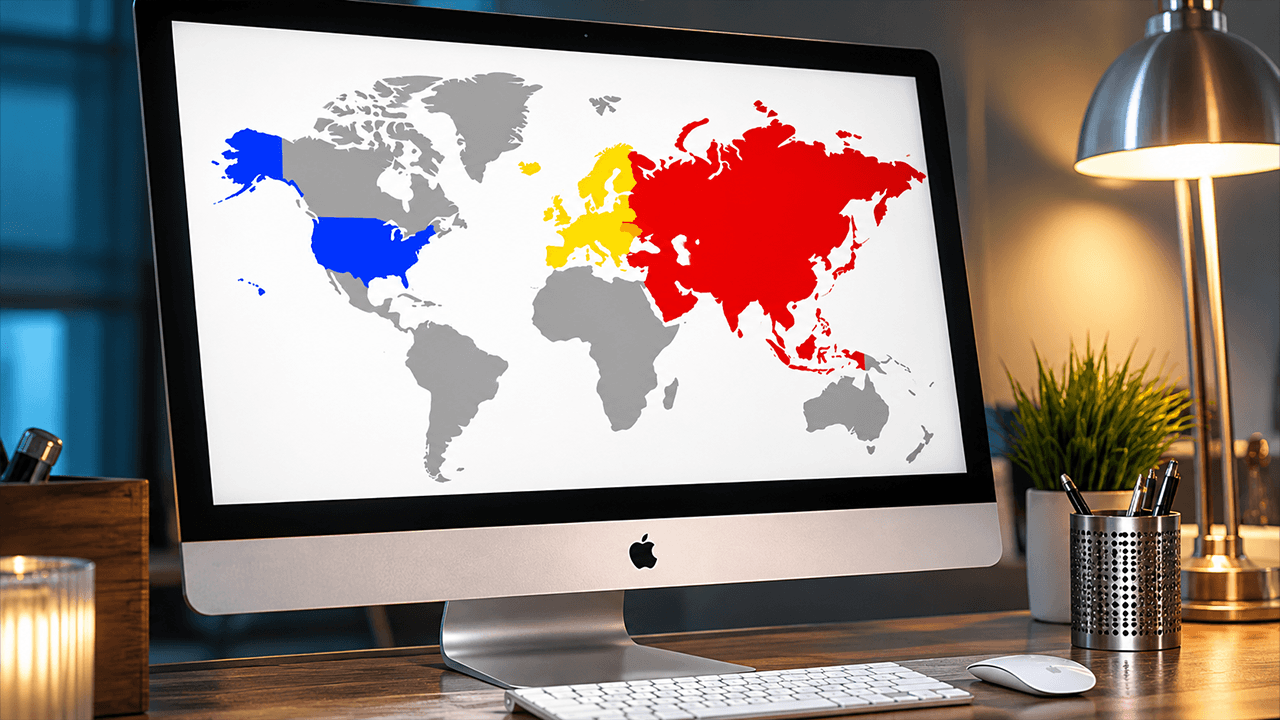
UE, Ásia ou EUA: quem vence a corrida regulatória do mercado cripto?
O artigo de opinião a seguir foi escrito por Volodymyr Nosov, fundador e presidente do WhiteBIT Group. Europa: a vantagem de ser pioneira A Europa fez o que nenhum outro grande mercado ainda ousou fazer. Foi a primeira a reunir regras fragmentadas sob um único marco regulatório — o Markets in Crypto-Assets (MiCA). Criar uma arquitetura jurídica unificada para 27 países de uma só vez é algo sem precedentes, e é precisamente aí que reside a principal vantagem do MiCA — no chamado “passaporte da UE”. As empresas do setor de criptomoedas obtêm uma licença em um país da UE e ganham automaticamente acesso a todos os países europeus. O quadro estabelece regras do jogo para governança corporativa, proteção ao consumidor, custódia de ativos, resiliência operacional, divulgação de informações e outros aspectos fundamentais. Essa abordagem permite que as empresas planejem investimentos estratégicos para os próximos anos com maior confiança. O surgimento de um quadro regulatório claro também é importante para os participantes institucionais. Afinal, é muito mais fácil para grandes bancos, gestores de ativos ou gigantes da fintech integrarem a infraestrutura da Web3 quando sua contraparte opera sob regras transparentes. A MiCA tem desvantagens? Claro, e a primeira é o alto custo da conformidade regulatória. Como fundador de uma plataforma de criptomoedas que passou por esse processo, posso afirmar em primeira mão que a preparação para a MiCA exige um investimento significativo. Não se trata apenas das formalidades legais. Uma empresa precisa construir uma plataforma totalmente regulamentada: atender a um conjunto abrangente de requisitos de infraestrutura, organizacionais e financeiros; montar uma equipe; contratar os prestadores de serviços adequados; e garantir o nível exigido de segurança cibernética e resiliência operacional, incluindo a conformidade com os requisitos da DORA. Essa barreira à entrada está mudando a estrutura do mercado. Grandes empresas estão em melhor posição para absorver esses custos, enquanto os participantes menores precisam buscar parceiros, considerar fusões ou repensar seus planos de atuação na UE. O segundo desafio é o chamado “forum shopping regulatório”. As licenças são emitidas pelos órgãos reguladores nacionais de cada país, mas são válidas em toda a Europa. Diferenças nas práticas de supervisão podem incentivar alguns participantes a buscar jurisdições com uma abordagem menos rigorosa. É por isso que Bruxelas já está discutindo maneiras de fortalecer o papel direto da ESMA (Autoridade Europeia dos Valores Mobiliários e dos Mercados) na supervisão de grandes grupos transfronteiriços do setor de criptomoedas. E, finalmente, há o fator velocidade. Padrões regulatórios elevados na UE protegem os consumidores e fortalecem a confiança no mercado. Ao mesmo tempo, uma arquitetura regulatória complexa pode desacelerar a Europa justamente quando os EUA e a Ásia estão ganhando impulso. EUA: o maior mercado de capitais e oscilações regulatórias Nenhuma jurisdição consegue competir com os EUA em termos da escala de seu sistema financeiro, particularmente no volume de recursos institucionais e de capital de risco, bem como na solidez de sua infraestrutura de mercado. Wall Street, os maiores fundos de hedge do mundo, os gigantes da tecnologia e o papel global do dólar já fazem parte do mesmo ecossistema. Historicamente, o principal ponto fraco dos EUA tem sido a fragmentação da autoridade regulatória entre agências federais e estados individuais. E esse é o maior paradoxo do sistema americano. O país que atrai capital em maior escala ainda não criou uma estrutura única e clara para seu mercado de criptomoedas. Como resultado, as empresas de criptomoedas nos EUA são atualmente obrigadas a operar sob várias camadas regulatórias ao mesmo tempo. As corretoras podem, simultaneamente, estar sujeitas a requisitos federais de combate à lavagem de dinheiro, precisar de licenças separadas para transferência de valores nos estados onde operam e, dependendo de seus ativos e produtos, também ter que cumprir os requisitos da SEC para títulos e os requisitos da CFTC para derivativos de commodities e certos produtos digitais. Como resultado, os custos jurídicos e de conformidade são simplesmente enormes, enquanto a declaração de impostos também exige recursos substanciais. É claro que os EUA querem simplificar a legislação sobre a estrutura do mercado e vêm tentando finalizá-la há algum tempo. Mas a Lei CLARITY, que visa dividir definitivamente as responsabilidades entre os órgãos reguladores, já está parada no Senado há quase seis meses. A votação final foi mais uma vez adiada devido a conflitos de interesse entre bancos e empresas de criptomoedas, bem como ao lobby político, no qual o setor já gastou mais de US$ 225 milhões, segundo o Financial Times. Ainda assim, também houve mudanças positivas no ambiente regulatório dos EUA. Em particular, a Lei das Stablecoins (Lei GENIUS) foi aprovada no ano passado, elevando a negociação de stablecoins ao nível de estratégia financeira nacional. O desenvolvimento regulatório também foi significativamente influenciado pelo interesse ativo e pelos investimentos em blockchain e tokenização por parte de gigantes financeiros como JPMorgan, BlackRock e Nasdaq. A percepção da Web3 em Wall Street também se transformou: hoje, ela não é mais um setor à parte, mas uma camada tecnológica que abrange todo o sistema financeiro. É, portanto, a incerteza jurídica que dissuade muitas empresas de criptomoedas de entrar no mercado dos EUA. E, embora o capital institucional continue a fluir por meio de ETFs à vista, lançar um novo projeto de criptomoedas do zero no mercado dos EUA ainda parece uma caminhada sobre gelo fino. Ásia e Oriente Médio: a corrida entre os centros tecnológicos Atualmente, não existe um único “regime asiático”. Mas jurisdições individuais estão construindo centros financeiros dinâmicos e se desenvolvendo rapidamente para atrair o capital global da Web3. Cingapura, por exemplo, tem se concentrado na qualidade regulatória e em um alto nível de confiança institucional. Seu órgão regulador local, a MAS, que também atua como banco central do país, construiu um sistema regulatório claro, embora rigoroso, para tokens de pagamento digital (DPTs), com altos requisitos de conformidade e gestão de riscos tecnológicos. Ao mesmo tempo, a jurisdição oferece uma alíquota competitiva de imposto sobre as pessoas jurídicas de 17%. Combinado com sua infraestrutura financeira avançada, isso torna Cingapura um dos centros asiáticos mais atraentes para sedes regionais de empresas de criptomoedas, infraestrutura B2B e serviços de custódia de ativos digitais. Nas proximidades, Hong Kong está recuperando terreno de forma ativa. Por meio do abrangente regime de licenciamento da SFC e da nova legislação sobre stablecoins, a região está construindo um ecossistema regulado de ativos digitais e fortalecendo seu papel tradicional como ponte financeira entre a China e os mercados globais. A tributação competitiva continua sendo uma vantagem adicional: para as empresas, a alíquota sobre os primeiros HK$ 2 milhões (aproximadamente US$ 255.000) de lucros tributáveis pode ser de 8,25%, enquanto os lucros acima desse limite são tributados a 16,5%. No entanto, a posição única de Hong Kong em relação à China continental não deve ser negligenciada, pois acrescenta um elemento de incerteza geopolítica à jurisdição. O terceiro centro asiático de criptomoedas que merece atenção é Dubai, no Oriente Médio. Já há cinco anos, a cidade abriga o primeiro órgão regulador independente do mundo, a VARA. Em vez de um único conjunto universal de requisitos, Dubai optou por um modelo no qual as regras são adaptadas a tipos específicos de atividade — desde negociação em bolsas e serviços de custódia até empréstimos, gestão de ativos e staking. Isso não significa uma regulamentação fraca. Pelo contrário, os requisitos de conformidade, tecnologia e gestão de riscos continuam elevados, mas a própria arquitetura regulatória está muito mais bem adaptada à natureza específica dos negócios de criptomoedas. Outra vantagem de Dubai é seu ambiente tributário favorável. Os Emirados Árabes Unidos não possuem imposto de renda federal sobre pessoas físicas, enquanto a tributação corporativa competitiva torna a jurisdição particularmente atraente para empresas de criptomoedas, empreendedores, investidores e talentos da área de tecnologia. A Ásia e o Oriente Médio oferecem ao mercado o que falta atualmente ao Ocidente — rapidez na tomada de decisões e disposição dos reguladores em se adaptar às realidades dos negócios. Ao mesmo tempo, esses centros dinâmicos têm uma desvantagem: a fragmentação. São “ilhas” regulatórias separadas, o que significa que a expansão pela Ásia exige a obtenção de um conjunto de licenças locais. Onde as empresas devem buscar uma vantagem? É improvável que os reguladores consigam criar regras universais para todos os tipos de negócios. Para uma grande corretora de criptomoedas focada no mercado de varejo, a UE oferece atualmente um dos modelos mais sólidos. Embora a MiCA exija um investimento significativo em conformidade, ela proporciona acesso a 27 mercados prósperos. Para empresas institucionais, os EUA naturalmente oferecem o maior potencial, graças à sua enorme base de capital e à integração ativa das criptomoedas no sistema financeiro tradicional. Se o objetivo for estabelecer uma base institucional na Ásia, Cingapura está em uma categoria à parte, graças à previsibilidade regulatória e a uma sólida infraestrutura bancária. O que está claro é que a era da busca pelas regras mais brandas chegou ao fim — a disputa agora gira em torno da qualidade regulatória. Na minha opinião, as jurisdições que sairão vencedoras são aquelas que oferecem às empresas acesso a capital e previsibilidade, protegem os consumidores, mas não sufocam a inovação.
INHF11 (Inter Hedge): cotação, dividendos e rendimentos
Cotação e gráfico de INHF11 Acompanhe todos os mercados no TradingView INHF11 é a cota do Inter Hedge, fundo de fundos imobiliários, que investe em cotas de outros FIIs. O fundo tem gestão ativa e é administrado por Inter DTVM. No informe de setembro de 2026, o fundo tinha patrimônio líquido de R$ 197,2 milhões, valor patrimonial de R$ 9,87 por cota e 168 cotistas. Nos últimos 12 meses, distribuiu R$ 0,69 por cota em rendimentos. O rendimento mais recente é de R$ 0,20 por cota, com data com em 30/10/2026 e pagamento em 16/11/2026. O fundo Patrimônio líquido R$ 197,2 mi Valor patrimonial R$ 9,87 por cota Cotistas 168 Cotas emitidas 19.973.705 Ativo total R$ 199,2 mi Rentabilidade patrimonial −0,67% no mês do informe Informe mensal à CVM de setembro de 2026. Rendimentos e dividendos R$ 0,69 por cota em rendimentos nos últimos 12 meses. Rendimentos de INHF11 Tipo Por cota Data com Pagamento Rendimento R$ 0,20 30/10/2026 16/11/2026 Rendimento R$ 0,09 30/09/2026 15/10/2026 Rendimento R$ 0,20 31/08/2026 15/09/2026 Rendimento R$ 0,20 31/07/2026 14/08/2026
Perguntas Frequentes sobre VGHF11
Qual é a cotação de VGHF11 hoje na B3?
Quanto a VGHF11 paga de dividendos (Dividend Yield)?
Como calcular o Preço Teto de VGHF11 pelo Método Barsi e Décio Bazin?
O que significam os indicadores fundamentalistas P/L e P/VP de VGHF11?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.