M1LM34 Martin Marietta Materials, Inc. Shs Unsponsored Brazilian Depositary Receipt Repr 0.2 Sh – Cotação Hoje
Martin Marietta Materials, Inc. Shs Unsponsored Brazilian Depositary Receipt Repr 0.2 Sh
Resumo Fundamentalista de M1LM34
O ativo M1LM34 (Martin Marietta Materials, Inc. Shs Unsponsored Brazilian Depositary Receipt Repr 0.2 Sh) está sendo negociado hoje a R$ 513,10, acumulando uma variação de -5.20% no pregão. Nos últimos 12 meses, a cotação oscilou entre a mínima de R$ 513,10 e a máxima de R$ 686,81. Em termos de valuation, o papel negocia a um múltiplo P/L de 11.91x.
Histórico de Cotação: M1LM34
Evolução do preço diário oficial e indicadores de tendência
Indicadores de Valuation
Indicadores de Endividamento
Sobre a M1LM34
Dividendos
Nenhum dividendo
encontrado
Outras Ações em Destaque na B3
Ver Todos os BDRsNotícias relacionadas

Governo discute concessões que vencem até 2032: quais elétricas da B3 podem ganhar?
Publicidade O Ministério de Minas e Energia (MME) abriu uma consulta pública para discutir o futuro de 40 concessões hidrelétricas que vencem até 2032, abrangendo 15,4 GW de capacidade instalada. A proposta, que ficará aberta para contribuições até 23 de outubro, evita indicar uma preferência entre a renovação dos contratos atuais e a realização de novos leilões, mantendo os dois caminhos em debate. Para o Itaú BBA, a indefinição é relevante porque os impactos variam significativamente entre as companhias do setor elétrico. Na avaliação dos analistas, Axia (AXIA3) e Copel (CPLE3) seriam as principais beneficiadas em um cenário de relicitação dos ativos, enquanto Cemig (CMIG4), Auren (AURE3) e Engie Brasil (EGIE3) apareceriam como as mais favorecidas caso o governo decida pela renovação das concessões. A discussão ganhou força após a divulgação da Nota Técnica 39/2026, na qual o governo reforça que a renovação não constitui um direito automático dos atuais operadores. O documento apresenta diretrizes para ambos os modelos e deixa a decisão final em aberto para análise das contribuições recebidas durante a consulta pública. Independentemente do modelo escolhido, a proposta prevê o pagamento de um bônus de concessão pelos operadores e garante liberdade para comercialização da energia assegurada dos ativos. O cálculo desse bônus deverá ser feito com base no valor presente líquido incremental dos empreendimentos. Além disso, 100% dos recursos arrecadados com concessões que vencem até 2032 seriam destinados à Conta de Desenvolvimento Energético (CDE), mecanismo utilizado para reduzir custos do setor elétrico e mitigar tarifas aos consumidores. O texto também estabelece prazo-base de 20 anos para as novas concessões e prevê que os critérios de seleção poderão considerar apenas o maior bônus ofertado ou uma combinação entre pagamento ao governo e preço da energia destinada ao mercado regulado. Em um eventual processo de relicitação, o vencedor seria definido pela maior proposta. Continua depois da publicidade Outro ponto relevante é a exigência de estudos obrigatórios de viabilidade técnica e econômica. Os concessionários terão de avaliar oportunidades de repotenciação, expansão de capacidade, modernização e substituição de equipamentos. Caso solicitado pela ANEEL, os operadores também deverão apresentar planos de investimento vinculados a esses estudos, embora o modelo de remuneração dessas iniciativas ainda não tenha sido definido. A proposta ainda contempla mecanismos para evitar concentração excessiva do mercado em caso de novos leilões. Segundo o documento, poderão ser adotados limites de aquisição de ativos com base na participação de mercado resultante das operações. O Itaú BBA observa que essa regra poderia restringir a participação da Axia em potenciais relicitações, dado seu peso relevante na geração hidrelétrica nacional. Entre as companhias listadas, as mais expostas ao tema são justamente aquelas com volumes relevantes de concessões vencendo até 2032. Segundo levantamento do banco, a Engie Brasil possui 3.750 MW nessa situação, equivalente a cerca de 30% de sua capacidade instalada, seguida pela Auren, com 2.651 MW (30%), e pela Cemig, com 1.717 MW (36%). Já Axia e Copel apresentam exposição significativamente menor. Continua depois da publicidade Para os investidores, a consulta pública marca o início de uma discussão que pode redefinir o valor econômico de parte importante do parque hidrelétrico brasileiro nos próximos anos. A decisão entre renovação ou relicitação não afeta apenas a arrecadação do governo, mas também a competitividade do setor e as perspectivas de geração de caixa de algumas das principais elétricas listadas na Bolsa.
FIIs populares caem até 47,59%: o desconto não mede oportunidade
Fundos imobiliários com mais de 30 mil cotistas acumulam perdas de até 47,59% em 2026, conforme levantamento da Economática. A lista de maiores baixas reúne nomes com bases expressivas de investidores pessoa física — TORD11, TGAR11 e HCTR11 entre eles — e, enquanto algumas quedas passam de 40%, outras superam 20% no acumulado do ano. O tamanho do recuo, isolado, informa pouco sobre o que ainda pode voltar ao bolso do cotista; o que distingue fundos vizinhos numa tela de piores desempenhos é a capacidade de transformar patrimônio em caixa. As quedas entre os fundos mais populares Fundo Cotistas Queda em 2026 VGHF11 (Valora Hedge Fund) 358,5 mil -23,43% TRXF11 (TRX Real Estate) 351,7 mil -17,72% TGAR11 (TG Ativo Real) 127,1 mil -47,03% HCTR11 (Hectare CE) 118,1 mil -29,23% DEVA11 (Devant Recebíveis Imobiliários) 71,6 mil -25,79% TRBL11 (Tellus Rio Bravo Renda Logística) 40,3 mil -16,93% BBIG11 (BB Premium Malls) 37,2 mil -21,82% TORD11 — -47,59% URPR11 — -43,69% MFII11 — -41,39% A tela de baixas mistura riscos que não se comparam Olivia Flôres de Brás, CEO da Magno Investimentos, aponta o ranking de piores retornos como o ponto em que a atenção do investidor costuma escapar. Convivem ali, segundo ela, fundos de desenvolvimento, estruturas multiestratégia e carteiras predominantemente de crédito, com ameaças de naturezas distintas: execução de projeto, liquidez baixa, deterioração de recebíveis, carência e inadimplência. Na avaliação dela, o desconto sobre o valor patrimonial — o P/VP, razão entre o preço da cota na B3 e o patrimônio líquido por cota — não funciona como medida de oportunidade, e sim como retrato da distância entre o que o fundo reconhece como ativo e o que o mercado aceita pagar. A pergunta decisiva é quanto desse patrimônio consegue, de fato, chegar ao caixa do cotista. Patrimônio que existe e patrimônio que vira dinheiro No TORD11, o patrimônio líquido somava cerca de R$ 212,6 milhões e o valor de mercado beirava R$ 6 milhões. A carteira reúne CRIs — certificados de recebíveis imobiliários, títulos de dívida lastreados em créditos do setor —, FIPs e participações em SPEs (sociedades criadas para cada empreendimento). A recuperação, nesse caso, passa pela realização desses ativos e por quanto dos valores escriturados no balanço se converte em dinheiro. O TGAR11 expõe um problema de prazo, não de existir ativo: o estágio das obras era de 95% de conclusão e o de vendas, 81% das unidades. O VGV (valor geral de vendas) apurado no segundo trimestre somou R$ 255 milhões, 50% acima do mesmo intervalo de 2025. O desfecho depende do ritmo de vendas, da entrega dos projetos e da transformação dos recebíveis em caixa. Crédito: carência e inadimplência no centro do problema A desvalorização do URPR11 veio junto com dividendos menores: a distribuição mensal recuou do intervalo de R$ 0,80 para R$ 0,30 por cota. O fundo ainda dispunha de cerca de R$ 110,4 milhões entre caixa e liquidez, colchão que não dispensa examinar qualidade dos créditos, garantias e prazos de recuperação. No HCTR11, a fotografia analisada mostrava só 10% da carteira de CRIs em dia; 54% estavam em carência (espera contratual antes da retomada das parcelas) e 36%, inadimplentes. A saída apontada passa por renegociação, retomada de pagamentos, execução de garantias e recuperação de principal. Revisões de caixa e dividendos sob pressão No MFII11, as estimativas de geração de caixa foram refeitas para baixo: de R$ 30,6 milhões para R$ 9,2 milhões em 2026 e de R$ 87,1 milhões para R$ 46,5 milhões em 2027. A retomada depende de os projetos e participações voltarem a produzir caixa perto dos valores contabilizados. No BBIG11, pesam a dívida atrelada à compra de shoppings e o corte do rendimento, de R$ 0,07 para R$ 0,02 por cota em junho, mesmo com vacância baixa dos imóveis. A cota recua 21,82% no ano. O VGHF11, com baixa de 23,43%, sentiu a desvalorização da carteira de FIIs e de papéis indexados à inflação, além de rendimentos menores: distribuiu R$ 0,06 por cota em julho e passou a girar parte do portfólio, vendendo CRIs de IPCA e elevando a fatia em papéis de CDI. Já o TRXF11 recua 17,72% sem que, até aqui, imóveis ou rendimentos tenham se deteriorado. O fundo continua comprando e vendendo ativos, ainda que episódios recentes ligados ao grupo tenham deixado parte dos analistas mais cautelosos. O que observar a partir daqui Descontos largos sobre patrimônio costumam se fechar quando surge um gatilho concreto de caixa — venda de ativo, renegociação bem-sucedida, entrega de obra — e tendem a persistir quando o horizonte de conversão é longo ou as garantias são frágeis. Entre os fundos citados, os gatilhos são diferentes: o TORD11 depende da realização de ativos; o TGAR11, de vendas e recebíveis; o URPR11 e o HCTR11, da recuperação de crédito; o MFII11, da volta da geração de caixa; o BBIG11, do alívio da dívida; o VGHF11, do comportamento da carteira indexada. A dimensão da base de cotistas também entra na conta. VGHF11 e TRXF11, com 358,5 mil e 351,7 mil investidores, têm negociação mais fluida — o que não substitui a análise da carteira. Fundos que perderam a maior parte do valor de mercado concentram o risco na execução: quanto tempo levará e quanto efetivamente será recuperado. Carteiras de desenvolvimento, de crédito e multiestratégia respondem a estímulos diferentes, o que explica quedas tão díspares dentro do mesmo universo de fundos populares. Os próximos relatórios gerenciais, as distribuições mensais e o andamento das renegociações são os pontos que devem confirmar — ou desmentir — a hipótese de recuperação embutida em cada desconto.
Empresa da B3 anuncia fusão para criar gigante de R$ 10 bilhões
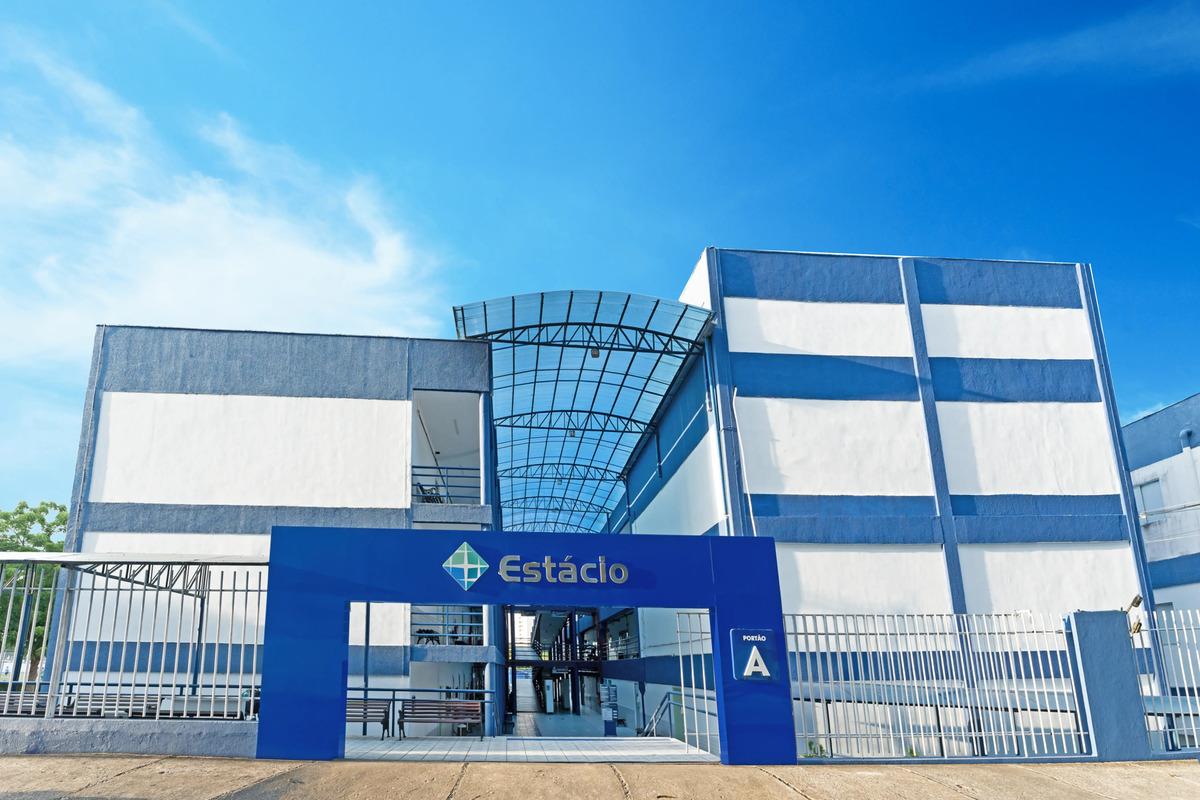
Duas empresas da bolsa de valores anunciaram fusão nesta quarta-feira (23) com o objetivo de criar uma nova gigante com receita de R$ 10 bilhões. A decisão foi tomada pelas gestões da Afya (AFYA) e da Yduqs (YDUQ3), ambas do setor de educação. Segundo comunicado divulgado pelas marcas, a operação combinada inclui um total de 1,6 milhão de estudantes. A Afya terá 69% do negócio, enquanto a Yduqs fica com 31%, de acordo com as negociações. O atual CEO da Afya, Virgilio Gibbon, é quem vai assumir a cadeira de principal executivo da nova companhia. Já o atual CEO da Yduqs, Rossano Marques, ficará responsável pela presidência de Ensino Superior. A cadeira de presidente do Conselho será ocupada por Kay Krafft, CEO da Bertelsmann Education, controladora da Afya. A fusão agora deve passar por análise dos órgãos reguladores, como o Cade (Conselho Administrativo de Defesa Econômica). No entanto, analistas do JP Morgan já disseram que o acordo não deve enfrentar resistência dentro do órgão. Segundo os analistas, isso se deve ao fato de que, mesmo combinadas, as empresas não devem concentrar um número importante de vagas universitárias. No caso do curso de Medicina, por exemplo, elas terão cerca de 17% das disponíveis no mercado, o que não afetaria a concorrência no setor. Leia mais: GPS falha em jatos da Embraer (EMBJ3) e Azul (AZUL3) cancela mais de 80 voos O entrave, no entanto, poderia vir da análise geográfica das vagas, que, em cidades como o Rio de Janeiro, têm uma forte presença da Estácio, marca do grupo Yduqs. Estima-se que, em Ji-Paraná (RO), Rio de Janeiro (RJ) e Teresina (PI), a empresa chegue a ter 45% das vagas de Medicina. “Essas três cidades com sobreposição certamente chamariam a atenção das autoridades antitruste, visto que a participação combinada é elevada, acima dos 20% que o Cade considera como baixo impacto para uma sobreposição horizontal”, escrevem os analistas. Para a XP, o acordo é estrategicamente importante para o setor de Educação, especialmente por causa do novo marco do ensino a distância. Os analistas da corretora escrevem que a fusão pode trazer uma redução de custos de 10%, elevando o valor de mercado da nova empresa em até 20%. “Estimamos sinergias com valor presente líquido de R$ 2,1 bilhões, equivalentes a aproximadamente 20% do valor de mercado, impulsionadas principalmente pela otimização das despesas gerais e administrativas (SG&A) e líquidas dos impactos do Pilar Dois. Avaliamos a consolidação de forma positiva, uma vez que deve ampliar a escala, a liquidez e a relevância do setor para os investidores”, pontua Gustavo Tiseo, responsável pela cobertura na XP. A decisão da fusão foi divulgada depois do fechamento do mercado, portanto, as ações das companhias ainda não sentiram nenhum impacto. Diante disso, o mercado deve estar de olho nos papéis ao longo desta segunda, fazendo suas apostas contra ou a favor do M&A. No mês passado, quando surgiram as primeiras notícias sobre essa eventual fusão, os investidores receberam a novidade de forma positiva. Em um dos pregões seguintes, as ações da Yduqs chegaram a subir 12%. A Afya também é uma empresa de capital aberto, mas está listada em Nasdaq, nos Estados Unidos. Atualmente, o valor de mercado da companhia é de R$ 6,2 bilhão, enquanto a brasileira negocia com valuation de R$ 3 bi.
Perguntas Frequentes sobre M1LM34
Qual é a cotação de M1LM34 hoje na B3?
Quanto a M1LM34 paga de dividendos?
Como calcular o Preço Teto de M1LM34?
O que significa o P/L e o P/VP de M1LM34?
Fonte de Dados Oficiais & Transparência
Informações de cotações e demonstrações financeiras sincronizadas com dados públicos da B3 e CVM.
Aviso Legal: Os dados e ferramentas disponibilizados pelo Cotações Hoje têm propósito exclusivamente informativo e educacional, não constituindo recomendação de investimento.